Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Kostenlose Arbeitshilfe / Word & PDF

Personalkostenplan

Die Vorlage unterstützt eine transparente Planung, keine individuelle Lohnabrechnung. Legen Sie fest, ob nur Entgelt und Arbeitgeberaufwand oder zusätzlich Recruiting, Ausstattung und Weiterbildung betrachtet werden. Unterschiedliche Kostenbegriffe dürfen nicht in einer scheinbar vergleichbaren Gesamtsumme verschwinden.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 7 Min. Lesezeit
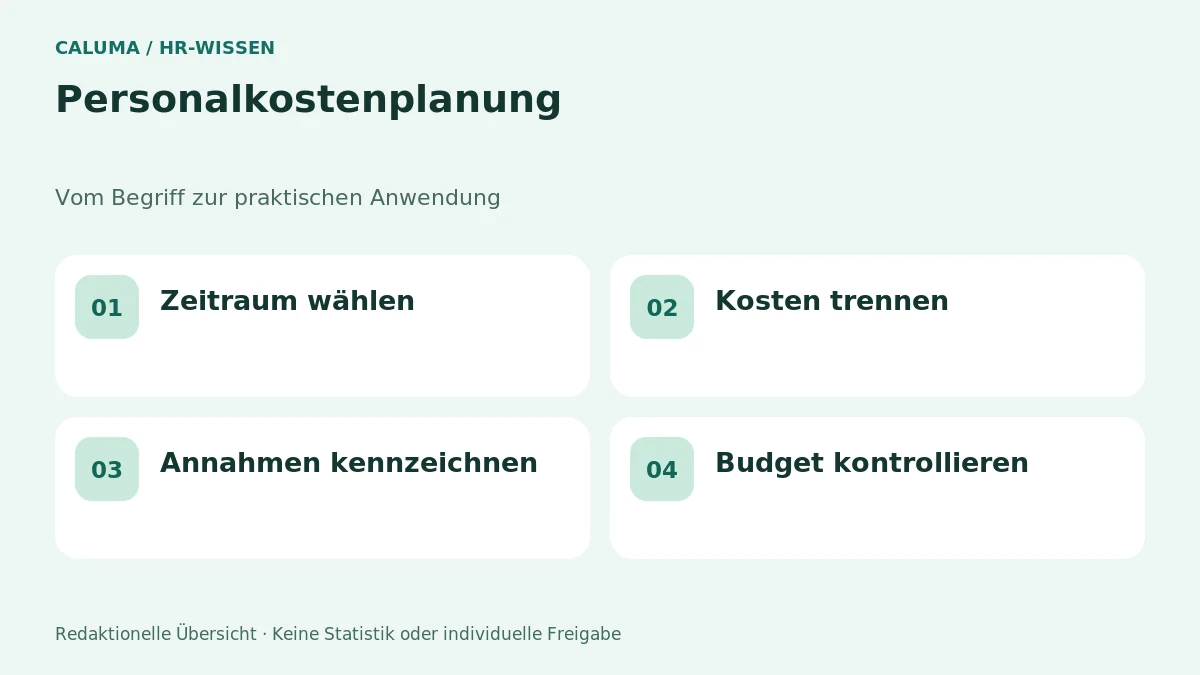
Personalkostenplan – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Vorbereiten. Ausfüllen. Fachlich prüfen.

Wofür die Arbeitshilfe gedacht ist

Die Vorlage strukturiert Personalkostenplan mit konkreten Angaben, Prüfschritten und einer Ergebnisspalte. Sie können die Word-Datei anpassen oder die PDF-Fassung als Druckunterlage verwenden.

So verwenden Sie die Datei

Ersetzen Sie alle eckigen Klammern durch zutreffende Angaben. Prüfen Sie jeden Punkt für Ihren Betrieb oder Ihre persönliche Situation. Nicht benötigte Felder können entfallen; notwendige besondere Anforderungen müssen ergänzt werden.

Was vor Verwendung offen bleibt

Frei gewählte Aufschläge ersetzen keine Beitrags- oder Lohnabrechnung. Keine Nettozusage aus dieser Planung ableiten.

Vertiefung & Anwendung

Die Arbeitshilfe Schritt für Schritt einordnen.

Kostenumfang vor der Budgetsumme festlegen

Die Vorlage unterstützt eine transparente Planung, keine individuelle Lohnabrechnung. Legen Sie fest, ob nur Entgelt und Arbeitgeberaufwand oder zusätzlich Recruiting, Ausstattung und Weiterbildung betrachtet werden. Unterschiedliche Kostenbegriffe dürfen nicht in einer scheinbar vergleichbaren Gesamtsumme verschwinden.

Notieren Sie den geplanten Beginn und unterjährige Änderungen. Eine Stelle, die erst im Oktober startet, verursacht nicht automatisch ein volles Jahresgehalt; einmalige Ausstattungskosten können trotzdem vollständig anfallen. Verwenden Sie nachvollziehbare Zeitanteile und weisen Sie unsichere variable Bestandteile als Szenario aus.

Grundlagen und Einordnung: Einkommensteuergesetz, § 20 SGB IV – Übergangsbereich, § 108 GewO – Abrechnung des Arbeitsentgelts. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Eingaben verständlich erklärt

Was gehört in welches Feld?

Stelle oder Team
Beschreiben Sie vergleichbare Rollen oder bilden Sie getrennte Gruppen. Unterschiedliche Gehaltsmodelle sollten nicht mit einem unbegründeten Durchschnitt verdeckt werden.
Geplanter Beginn
Tragen Sie den realistischen Start und eventuelle Teilzeiträume ein. Die zeitliche Zuordnung beeinflusst Budget und Zahlungsplanung unterschiedlich.
Jahresbrutto und Umfang
Nennen Sie Gehaltsbestandteile und Arbeitszeitmodell. Fixvergütung, unsicherer Bonus und einmalige Zahlung sind getrennt verständlicher.
Eigene Kostenannahmen
Erläutern Sie jeden pauschalen Aufschlag. Eine Prozentannahme ist kein allgemein gültiger Arbeitgeberbeitrag und sollte regelmäßig überprüft werden.

Vier Schritte für die Praxis

Von der Bearbeitung zur passenden Verwendung.

SCHRITT 01Zweck festlegen

Beschreiben Sie die konkrete Aufgabe. Prüfen Sie, ob die Arbeitshilfe dafür gedacht ist und welche betriebliche Regelung zusätzlich benötigt wird.

SCHRITT 02Angaben prüfen

Tragen Sie nur passende, erforderliche Informationen ein. Ungeklärte Angaben bleiben erkennbar offen und werden nicht durch Annahmen verdeckt.

SCHRITT 03Verantwortung klären

Ordnen Sie offene Fragen und Maßnahmen einer zuständigen Funktion zu. Ein abgehakter Prüfpunkt ist noch keine verbindliche Freigabe.

SCHRITT 04Version sichern

Kennzeichnen Sie Stand und zuständige Stelle. Legen Sie die Fassung mit passenden Zugriffsrechten ab und prüfen Sie sie vor einer erneuten Nutzung.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Eintritt im zweiten Halbjahr

Ein fiktives Unternehmen plant eine Besetzung ab Juli. Das Gehalt wird für den passenden Zeitraum kalkuliert, während einmalige Arbeitsmittel vollständig eingeplant werden. Ein möglicher Bonus wird gesondert ausgewiesen. So wird die Budgetsumme nicht durch eine pauschale Halbierung aller Kostenarten verfälscht.

Den Inhalt vor dem Download ansehen.

Personalkostenplan

ANWENDUNGSHINWEISE Kostenumfang vor der Budgetsumme festlegen Die Vorlage unterstützt eine transparente Planung, keine individuelle Lohnabrechnung. Legen Sie fest, ob nur Entgelt und Arbeitgeberaufwand oder zusätzlich Recruiting, Ausstattung und Weiterbildung betrachtet werden. Unterschiedliche Kostenbegriffe dürfen nicht in einer scheinbar vergleichbaren Gesamtsumme verschwinden. Notieren Sie den geplanten Beginn und unterjährige Änderungen. Eine Stelle, die erst im Oktober startet, verursacht nicht automatisch ein volles Jahresgehalt; einmalige Ausstattungskosten können trotzdem vollständig anfallen. Verwenden Sie nachvollziehbare Zeitanteile und weisen Sie unsichere variable Bestandteile als Szenario aus. FELDER VERSTEHEN Stelle oder Team: Beschreiben Sie vergleichbare Rollen oder bilden Sie getrennte Gruppen. Unterschiedliche Gehaltsmodelle sollten nicht mit einem unbegründeten Durchschnitt verdeckt werden. Geplanter Beginn: Tragen Sie den realistischen Start und eventuelle Teilzeiträume ein. Die zeitliche Zuordnung beeinflusst Budget und Zahlungsplanung unterschiedlich. Jahresbrutto und Umfang: Nennen Sie Gehaltsbestandteile und Arbeitszeitmodell. Fixvergütung, unsicherer Bonus und einmalige Zahlung sind getrennt verständlicher. Eigene Kostenannahmen: Erläutern Sie jeden pauschalen Aufschlag. Eine Prozentannahme ist kein allgemein gültiger Arbeitgeberbeitrag und sollte regelmäßig überprüft werden. ARBEITSVORLAGE Personalkostenplan AUSGANGSLAGE Stelle oder Team: [Bitte ausfüllen] Geplanter Beginn: [Bitte ausfüllen] Jahresbrutto und Umfang: [Bitte ausfüllen] Eigene Kostenannahmen: [Bitte ausfüllen] PRÜFPUNKTE 1. Fixvergütung und variable Bestandteile trennen | Status: [offen] | Notiz: [eintragen] 2. Arbeitgeberbelastungen fachlich ermitteln lassen | Status: [offen] | Notiz: [eintragen] 3. Recruiting und Ausstattung einmalig erfassen | Status: [offen] | Notiz: [eintragen] 4. Weiterbildung und laufende Sachkosten ergänzen | Status: [offen] | Notiz: [eintragen] 5. Basisszenario und Abweichung vergleichen | Status: [offen] | Notiz: [eintragen] 6. Budgetfreigabe und Aktualisierung dokumentieren | Status: [offen] | Notiz: [eintragen] ERGEBNIS Offene Frage / Maßnahme: [Eintragen] Verantwortung und Termin: [Eintragen] Frei gewählte Aufschläge ersetzen keine Beitrags- oder Lohnabrechnung. Keine Nettozusage aus dieser Planung ableiten. ARBEITSBLATT: Budgetbausteine erfassen Beträge und Arbeitgeberkosten mit der Lohnabrechnung beziehungsweise zuständigen Fachstelle abstimmen. Einmalige Kosten nicht versehentlich jeden Monat ansetzen. Kostenbaustein | Monatlich (EUR) | Einmalig (EUR) | Jahr / Zeitraum | Quelle / Annahme Fixvergütung | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis] Variable Vergütung | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis] Arbeitgeberbelastung | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis] Ausstattung / Software | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis] Recruiting / Einarbeitung | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis] Weiterbildung / Sonstiges | [Betrag] | [Betrag / entfällt] | [Berechnung] | [Nachweis]

Die Vorbereitung direkt durchgehen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

Wichtig für die AnwendungFrei gewählte Aufschläge ersetzen keine Beitrags- oder Lohnabrechnung. Keine Nettozusage aus dieser Planung ableiten.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Kann das Dokument eine Gehaltsabrechnung ersetzen?

Nein. Es ist eine Budgethilfe mit eigenen Annahmen. Individuelle Beiträge, Steuern und Abrechnungsregeln müssen gesondert ermittelt werden.

Sind einmalige Kosten immer auf zwölf Monate zu verteilen?

Das hängt vom Planungszweck ab. Für Liquidität ist der Zahlungszeitpunkt wichtig; für Vergleiche kann eine andere Zuordnung sinnvoll sein. Die Methode muss erkennbar bleiben.

Wie vermeide ich doppelte Kosten?

Beschreiben Sie, welche Bestandteile bereits im Brutto oder Aufschlag enthalten sind. Ergänzen Sie dieselbe Leistung nicht nochmals als separate Zusatzposition.

Ist die Vorlage individuell rechtlich geprüft?

Nein. Sie ist eine redaktionelle Arbeitshilfe. Sie ersetzt keine konkrete anwaltliche, steuerliche, datenschutzrechtliche oder medizinische Prüfung und stellt keine verbindliche Freigabe dar.

Darf ich Felder ändern und weitere Zeilen ergänzen?

Die bearbeitbare Word-Datei ist dafür vorgesehen. Halten Sie Angaben sachlich und beschränken Sie personenbezogene Daten auf den erforderlichen Zweck.

Ist das PDF ein ausfüllbares Onlineformular?

Nein. Das PDF ist zum Lesen und Drucken vorbereitet. Für die digitale Bearbeitung verwenden Sie die DOCX-Datei in einer geeigneten Textverarbeitung.

Wie gehe ich mit einem nicht zutreffenden Feld um?

Kennzeichnen Sie es nachvollziehbar als nicht zutreffend oder entfernen Sie es in der bearbeitbaren Fassung. Erheben Sie keine zusätzlichen Angaben nur deshalb, weil ein Feld vorhanden ist. Zweck und Erforderlichkeit gehen vor Vollständigkeit um jeden Preis.

Wie halte ich offene Entscheidungen fest?

Benennen Sie die konkrete Frage, die zuständige Person oder Funktion und einen passenden Klärungstermin. Ein offener Punkt sollte nicht durch eine ungeprüfte Standardantwort ersetzt werden. Der dokumentierte Bearbeitungsstand ist von einer Freigabe zu unterscheiden.

Wie sollte eine bearbeitete Version abgelegt werden?

Mit einem verständlichen Dateinamen, Versionsstand und passender Zugriffsberechtigung. Verwenden Sie einen für den Inhalt vorgesehenen Speicherort. Vertrauliche Angaben gehören nicht automatisch in einen allgemein zugänglichen Teamordner.

Wann ist eine erneute Prüfung sinnvoll?

Wenn sich Zweck, Zuständigkeit, betrieblicher Ablauf oder eine maßgebliche Regel ändert. Auch vor der Wiederverwendung einer älteren Fassung sollten Annahmen und offene Punkte kontrolliert werden. Ein früherer Einsatz bestätigt nicht automatisch die heutige Eignung.

Fachlicher Rahmen und Quellen.

Wichtig für die AnwendungDie konkreten Formularfelder und der Ablauf sind ein redaktionelles Arbeitsmodell. Die verlinkten Rechtsquellen machen daraus kein amtliches oder fachlich zertifiziertes Formular.