Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Personalplanung & Ressourcen

Personalkostenplanung

Personalkostenplanung schätzt die Kosten eines Personalbestands oder einer geplanten Besetzung über einen definierten Zeitraum. Neben dem Bruttoentgelt können Arbeitgeberbeiträge, Zusatzleistungen, Recruiting, Ausstattung und Weiterbildung relevant sein. Welche Kosten einbezogen werden, muss ausdrücklich festgelegt werden.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 6 Min. Lesezeit
Personalkostenplanung – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Laufende und einmalige Kosten trennen

Monatliches Gehalt und einmalige Ausstattung haben unterschiedliche Zeitprofile. Variable Vergütung sollte als nachvollziehbare Annahme erfasst werden. Sonst erscheinen zwei Stellen gleich teuer, obwohl ihre tatsächlichen Kostenbestandteile deutlich voneinander abweichen.

Arbeitgeberbeiträge nicht pauschal verwechseln

Ein frei gewählter Prozentsatz kann für eine erste Planung dienen, ersetzt aber keine Abrechnung. Beitragssätze, Grenzen, Umlagen und persönliche Merkmale können das Ergebnis beeinflussen. Kennzeichnen Sie ein Planungsmodell daher ausdrücklich als Näherung.

Szenarien und Budgetverantwortung

Rechnen Sie mit dem vorgesehenen Eintrittsdatum und einer Alternative bei verzögertem Start. Legen Sie fest, wer Gehaltsänderungen, neue Stellen und zusätzliche Ausgaben freigibt. Eine Budgetfreigabe ersetzt nicht die rechtliche Prüfung der Vereinbarung.

Rechtsgrundlagen / Vertiefung: Einkommensteuergesetz, § 20 SGB IV, § 108 GewO

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Kostenbestandteile vollständig, aber nicht doppelt erfassen

Personalkostenplanung verbindet Vergütung mit den weiteren Kosten der Beschäftigung. Dazu können Arbeitgeberbeiträge, variable Vergütung, bestimmte Benefits, Ausstattung, Weiterbildung oder Recruiting gehören. Welche Bestandteile berücksichtigt werden, muss zum Planungszweck passen. Eine reine Gehaltsübersicht beantwortet eine andere Frage als die Gesamtkosten eines neuen Arbeitsplatzes.

Trennen Sie regelmäßig anfallende und einmalige Kosten. Ein Laptop oder eine Vermittlungsgebühr wird nicht automatisch jeden Monat erneut fällig. Umgekehrt dürfen jährlich gezahlte Bestandteile nicht übersehen werden, wenn zunächst nur ein Monatsbudget betrachtet wird. Halten Sie fest, ob Beträge je Person, Stelle oder Gesamtprojekt gelten.

Zeitbezug und Szenarien sauber aufbauen

Bei einem Start mitten im Jahr sind Jahreskosten und Kosten des verbleibenden Kalenderjahres unterschiedlich. Planen Sie außerdem bekannte Gehaltsänderungen oder Beschäftigungsumfangsänderungen mit ihrem tatsächlichen Geltungsbeginn. Ein pauschaler Jahresdurchschnitt kann für grobe Orientierung dienen, sollte aber nicht als präzise Abrechnung ausgegeben werden.

Arbeitgeberbeiträge sind nicht für jeden Fall durch einen universellen Prozentsatz korrekt abbildbar. Für eine erste Planung kann ein ausdrücklich frei gewählter Zuschlag verwendet werden. Für belastbare Budget- oder Abrechnungsentscheidungen müssen jedoch tatsächliche Beitragssätze, Grenzen, Umlagen und individuelle Besonderheiten geprüft werden.

Grundlagen und Einordnung: Einkommensteuergesetz, § 20 SGB IV – Übergangsbereich, § 108 GewO – Abrechnung des Arbeitsentgelts. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Jahresbudget und Start im Juli

Eine fiktive Stelle erhält 48.000 Euro Jahresbrutto. Für eine grobe Planung werden ausdrücklich beispielhafte 22 Prozent Zusatzkosten und 2.400 Euro weitere Jahreskosten angesetzt. Das Modell ergibt 60.960 Euro pro vollem Jahr. Bei einem Start im Juli ist nicht jeder Bestandteil einfach zu halbieren: Einmalige Ausstattung kann vollständig anfallen, während laufende Vergütung nur für die Beschäftigungsmonate entsteht.

Grafisch erklärt

Den Zusammenhang sehen.

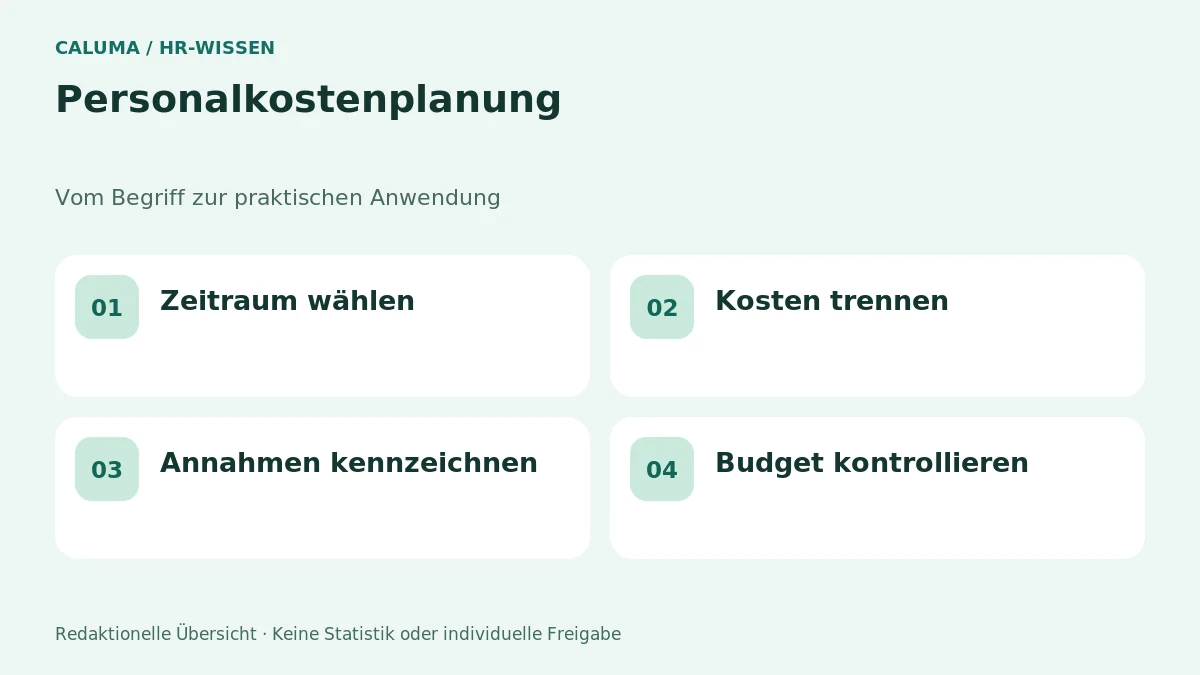
Personalkostenplanung in vier Prüfperspektiven
Personalkostenplanung in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Für eine neue Stelle werden im Beispiel Jahresbrutto, angenommene Arbeitgebernebenkosten, ein Laptop und eine Schulung getrennt ausgewiesen. Beginnt die Person erst im April, verändert sich das Kalenderjahresbudget. Die laufenden Jahreskosten der Rolle bleiben eine andere Betrachtung.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Ein Monatsgehalt mit zwölf multiplizieren und als Vollkosten ausgeben

Zusätzliche und einmalige Kosten müssen je nach Planungszweck ergänzt werden.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist Bruttogehalt gleich Personalkosten?

Nein. Das Bruttogehalt ist ein wichtiger Bestandteil, aber nicht zwingend die vollständige Arbeitgeberbelastung. Weitere Beiträge und arbeitsplatzbezogene Kosten können hinzukommen. Für Vergleiche muss festgelegt werden, welche Bestandteile enthalten sind.

Welcher Zuschlag auf das Brutto ist richtig?

Es gibt keinen für alle Beschäftigungen und Jahre passenden Pauschalwert. Ein Planungszuschlag muss als Annahme erkennbar sein. Für genaue Berechnungen sind die tatsächlichen Regeln und individuellen Bedingungen erforderlich. Der Personalkosten-Planer ersetzt deshalb keine Lohnabrechnung.

Wie werden Boni berücksichtigt?

Trennen Sie garantierte, erwartete und unsichere Bestandteile. Ein Zielbonus ist nicht automatisch ein sicherer Auszahlungsbetrag. Szenarien können unterschiedliche Auszahlungen abbilden. Die vertragliche Grundlage und mögliche Anspruchsvoraussetzungen müssen unabhängig von der Budgetannahme geprüft werden.

Gehören Recruitingkosten in die Planung?

Für die Gesamtkosten einer Besetzung häufig ja. Dabei sollte klar sein, ob sie einmalig pro Einstellung oder als laufendes Recruitingbudget betrachtet werden. Dieselbe Rechnung darf nicht zugleich vollständig in mehreren Kostenblöcken auftauchen.

Wie plant man unbesetzte Stellen?

Unterscheiden Sie genehmigtes Jahresbudget und erwartete tatsächliche Kosten ab Besetzung. Eine Vakanz kann kurzfristig Vergütungskosten reduzieren, gleichzeitig aber Mehrarbeit, externe Unterstützung oder Leistungsengpässe verursachen. Diese Effekte sollten nicht unbemerkt gegeneinander verrechnet werden.

Was ist bei Teilzeit zu beachten?

Zeitabhängige Vergütung kann entsprechend dem vereinbarten Umfang geplant werden. Nicht alle Kosten verändern sich proportional: Ausstattung, Schulung oder bestimmte Benefits können unabhängig vom Stundenumfang anfallen. Eine pauschale Halbierung sämtlicher Kosten ist deshalb häufig zu grob.

Wie werden Planabweichungen erklärt?

Trennen Sie Mengenänderungen, Preisänderungen und zeitliche Verschiebungen. Mehr Beschäftigte, höhere Vergütung und ein früherer Start haben unterschiedliche Ursachen. Diese Aufteilung zeigt, ob die Planung angepasst oder ein Prozess verbessert werden muss.

Wie lässt sich ein Budget nachvollziehbar dokumentieren?

Halten Sie Zeitraum, Beschäftigungsumfang, Vergütungsbestandteile, Zuschlagsannahmen und einmalige Kosten fest. Ergänzen Sie Quelle und Stand der Annahmen. So kann eine andere berechtigte Person erkennen, wie das Ergebnis entstanden ist und welche Werte aktualisiert werden müssen.

Kann ein Rechner die Lohnabrechnung ersetzen?

Nein. Ein Planungsrechner verarbeitet vereinfachte Eingaben. Für tatsächliche Steuer- und Sozialversicherungsbeträge sind die konkreten Abrechnungsdaten und geltenden Regeln erforderlich.

Welche Arbeitshilfe passt zu diesem Thema?

Die Vorlage „Personalkostenplan“ unterstützt die strukturierte Vorbereitung. Sie ist bearbeitbar und enthält eigene Prüfpunkte. Eine fachliche oder rechtliche Freigabe wird dadurch nicht ersetzt.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.