Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Interaktives HR-Werkzeug

Personalkosten-Planer

Jahresbrutto, selbst gewählten Kostenaufschlag und weitere Kosten zu einer nachvollziehbaren Budgetskizze zusammenführen.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
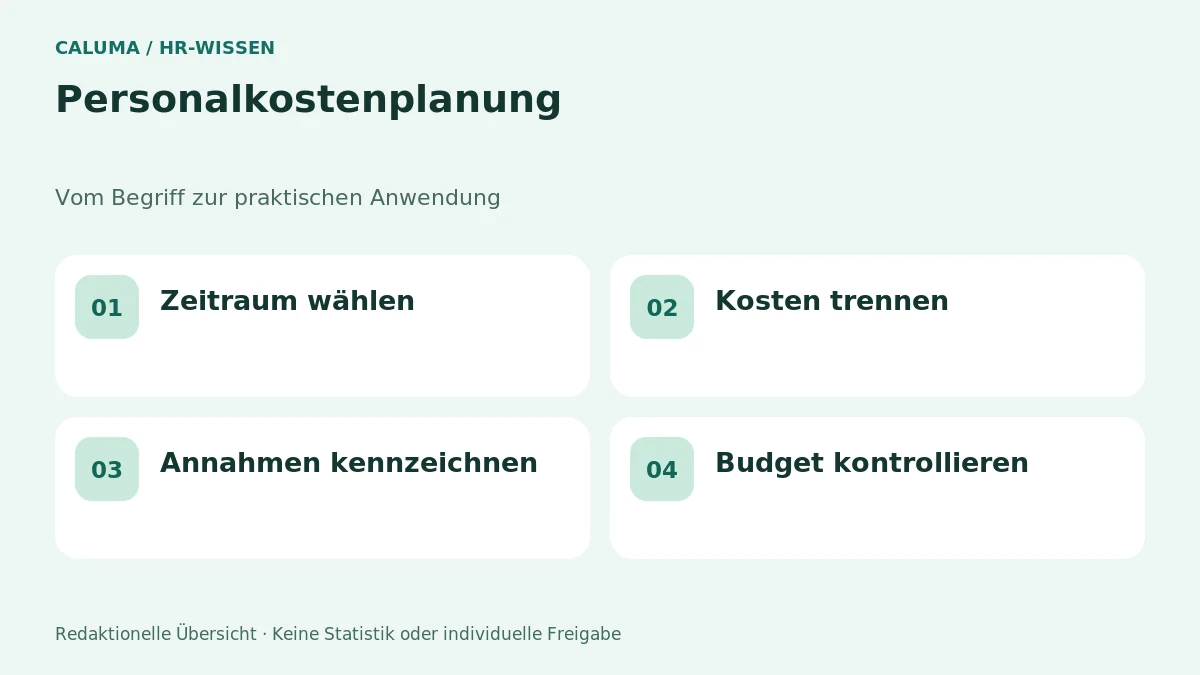
Personalkosten-Planer – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Aus Eingaben wird eine nachvollziehbare Rechnung.

Ihre Eingaben

Vorausgefüllte Werte sind fiktive Beispiele. Die Berechnung erfolgt ausschließlich im Browser.

Jährliches Bruttoentgelt je gleich kalkulierter Stelle. Legen Sie fest, welche regelmäßigen und variablen Bestandteile enthalten sind.
Ihr eigener Kostenaufschlag auf das Jahresbrutto. Kein automatisch ermittelter Sozialversicherungssatz und keine Nettoabrechnung.
Weitere Jahreskosten je Stelle, die noch nicht im Brutto oder Aufschlag enthalten sind. Einmalige Kosten müssen für den betrachteten Zeitraum bewusst zugeordnet werden.
Anzahl der auf dieselbe Weise kalkulierten Stellen. Unterschiedliche Gehälter oder Laufzeiten besser getrennt berechnen.

JavaScript ist für die interaktive Berechnung erforderlich. Formel und Beispiel finden Sie weiter unten.

So wird gerechnet.

Die verwendete Formel

Jahresbudget = (Jahresbrutto × (1 + eigener Aufschlag ÷ 100) + Zusatzkosten) × Stellenzahl

Illustratives Rechenbeispiel

42.000 Euro × 1,22 + 2.500 Euro = 53.740 Euro je Stelle. Drei Stellen ergeben 161.220 Euro Planbudget.

Vertiefung & Anwendung

Den Rechner richtig einsetzen und Ergebnisse verstehen.

Ein Budgetmodell statt einer Lohnabrechnung verwenden

Der Personalkosten-Planer schätzt ein Jahresbudget für gleich kalkulierte Stellen. Er verbindet Jahresbrutto, einen eigenen pauschalen Aufschlag und zusätzliche jährliche Kosten je Stelle. Diese transparente Vereinfachung hilft bei Szenarien, bildet aber keine individuelle Sozialversicherungs- oder Steuerabrechnung ab.

Der vorbefüllte Aufschlag von 22 Prozent ist ein fiktiver Wert, kein allgemein gültiger Arbeitgeberbeitrag. Tatsächliche Kosten hängen von zahlreichen Umständen ab. Verwenden Sie für eine belastbare Budgetplanung geprüfte interne Annahmen und trennen Sie laufende Kosten von einmaligen Aufwendungen.

Kostenarten ohne Doppelzählung erfassen

Überlegen Sie, welche Bestandteile bereits im Jahresbrutto oder Aufschlag enthalten sind. Sonderzahlungen, Benefits, Ausstattung und Weiterbildung dürfen nicht mehrfach berücksichtigt werden. Bei verschiedenen Gehalts- oder Beschäftigungsmodellen sind getrennte Gruppenrechnungen erforderlich.

Das Ergebnis ist ein Planbudget für zwölf Monate unter den gewählten Annahmen. Ein späterer Eintritt, Gehaltswechsel oder zeitlich begrenzte Stelle verlangt eine angepasste Rechnung. Für Liquiditätsplanung müssen außerdem Zahlungszeitpunkte berücksichtigt werden; gleichmäßige Monatsdurchschnitte zeigen diese nicht.

Grundlagen und Einordnung: Einkommensteuergesetz, § 20 SGB IV – Übergangsbereich, § 108 GewO – Abrechnung des Arbeitsentgelts. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Eingaben verständlich erklärt

Was gehört in welches Feld?

Jahresbrutto je Stelle
Jährliches Bruttoentgelt je gleich kalkulierter Stelle. Legen Sie fest, welche regelmäßigen und variablen Bestandteile enthalten sind.
Eigener angenommener Aufschlag
Ihr eigener Kostenaufschlag auf das Jahresbrutto. Kein automatisch ermittelter Sozialversicherungssatz und keine Nettoabrechnung.
Zusätzliche Jahreskosten je Stelle
Weitere Jahreskosten je Stelle, die noch nicht im Brutto oder Aufschlag enthalten sind. Einmalige Kosten müssen für den betrachteten Zeitraum bewusst zugeordnet werden.
Anzahl gleich kalkulierter Stellen
Anzahl der auf dieselbe Weise kalkulierten Stellen. Unterschiedliche Gehälter oder Laufzeiten besser getrennt berechnen.

Rechenweg & Interpretation

Drei Rechenfälle – nachvollziehbar gelöst.

Beispiel 01

Drei gleiche Stellen

42.000 × 1,22 + 2.500 = 53.740; × 3 = 161.220 Euro.

Das Beispiel ist eine Budgetannahme. Es behauptet keine allgemein gültigen tatsächlichen Arbeitgeberkosten.

Beispiel 02

Höheres Gehalt

45.000 × 1,22 + 2.500 = 57.400 Euro je Stelle.

Eine Bruttoerhöhung um 3.000 Euro erhöht hier das Modellbudget um 3.660 Euro, weil der angenommene Aufschlag mitwächst.

Beispiel 03

Andere Zusatzkosten

42.000 × 1,22 + 4.000 = 55.240 Euro.

Zusätzliche jährliche Kosten wirken direkt auf das Budget. Bereits enthaltene Ausstattung darf nicht nochmals angesetzt werden.

Alle Werte sind fiktive Rechenbeispiele. Ergebnisse werden zur Darstellung gerundet; Einheiten und Modellgrenzen bleiben maßgeblich.

Was dieses Werkzeug nicht entscheidet.

Grenzen der BerechnungDer Aufschlag ist ein frei gewähltes Rechenbeispiel, kein gesetzlicher Beitragssatz. Keine Lohnabrechnung, Steuer- oder Nettoermittlung.
Wird aus dem Ergebnis eine rechtliche Freigabe?

Nein. Rechenwerte beantworten nur die beschriebene mathematische Frage. Einzelfall, anwendbare Vereinbarungen und rechtliche Voraussetzungen bleiben gesondert zu prüfen.

Werden meine Eingaben an CALUMA übertragen?

Dieses Werkzeug berechnet lokal im Browser. Es enthält keinen Versand und speichert keine Eingaben dauerhaft. Für andere Dienste der umgebenden Website gelten deren eigene Datenschutzhinweise.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist der Aufschlag ein gesetzlicher Beitragssatz?

Nein. Er ist ausschließlich Ihre Planungsannahme. Tatsächliche Arbeitgeberkosten müssen anhand der konkreten Beschäftigung und geltender Regeln geprüft werden.

Berechnet das Tool das Nettogehalt?

Nein. Es modelliert Arbeitgeberbudget aus Bruttowerten und eigenen Annahmen. Persönliche Steuermerkmale und individuelle Abzüge sind nicht enthalten.

Wie werden Sonderzahlungen berücksichtigt?

Entweder im Jahresbrutto oder in einer nachvollziehbaren zusätzlichen Kostenposition, aber nicht doppelt. Variable Zahlungen sollten mit transparenten Szenarien statt als sichere Beträge behandelt werden.

Kann ich verschiedene Stellen gemeinsam rechnen?

Nur wenn sie gleich kalkuliert werden. Bei unterschiedlichen Gehältern, Kosten oder Laufzeiten sind getrennte Rechnungen sinnvoll. Die Ergebnisse können anschließend addiert werden.

Ist der Monatsdurchschnitt eine echte monatliche Auszahlung?

Nicht unbedingt. Sonderzahlungen und Einmalkosten können ungleich verteilt sein. Für Liquidität ist ein eigener Zahlungsplan erforderlich.

Was gilt bei einem Eintritt zur Jahresmitte?

Das Modell muss zeitanteilig und unter Berücksichtigung tatsächlicher Kosten angepasst werden. Nicht jede Kostenart halbiert sich automatisch. Einmalige Ausstattung kann beispielsweise vollständig anfallen.

Werden Beitragsbemessungsgrenzen berücksichtigt?

Nein. Ein pauschaler Aufschlag bildet diese nicht individuell ab. Für belastbare Abrechnungen und besondere Gehaltskonstellationen ist eine differenzierte Berechnung nötig.

Warum ist ein hoher Aufschlag nicht automatisch falsch?

Weil die eigene Definition auch weitere Kosten enthalten kann. Entscheidend ist, welche Positionen er abbildet. Ohne Erläuterung lässt sich der Satz nicht sinnvoll bewerten.

Was passiert bei null Stellen?

Das Gesamtbudget ist rechnerisch null, während ein Einzelstellenwert zur Orientierung bestehen kann. Bereits angefallene allgemeine Projektkosten werden dadurch nicht automatisch aufgehoben.

Welche Unterlagen sollte ich zum Ergebnis ablegen?

Kostenabgrenzung, verwendete Annahmen, Stellenzahl und Zeitraum. Kennzeichnen Sie Unsicherheiten und geplante Änderungen. Eine Zahl ohne Modellbeschreibung ist später schwer überprüfbar.

Quellen und Berechnungsmodell.

Rechenmodell transparent haltenDie Formel ist eine offen beschriebene Rechenkonvention. Gesetzesquellen belegen den jeweiligen Rahmen, nicht eine individuelle Anwendbarkeit des Ergebnisses.