Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Arbeitsverhältnis & Arbeitsrecht

Scheinselbstständigkeit

Scheinselbstständigkeit beschreibt eine Konstellation, in der eine als selbstständig bezeichnete Tätigkeit tatsächlich als abhängige Beschäftigung einzuordnen ist. Entscheidend ist die Gesamtbetrachtung, insbesondere Weisungsgebundenheit und Eingliederung. Ein Gewerbeschein, eine Rechnung oder die Bezeichnung Freelancer entscheidet die Frage nicht allein.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Scheinselbstständigkeit – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Tatsächliche Zusammenarbeit betrachten

Prüfen Sie, wer Arbeitszeit, Ort und Durchführung bestimmt und wie die Person in betriebliche Abläufe eingebunden ist. Einzelne Merkmale sind im Gesamtbild zu gewichten. Es gibt keinen universellen Punktetest, der jeden Fall rechtssicher entscheidet.

Unternehmerische Freiheit und Risiko

Eigene Organisation, Gestaltungsspielraum und wirtschaftliches Risiko können relevant sein. Mehrere Auftraggeber allein beweisen aber keine Selbstständigkeit. Umgekehrt führt ein einzelner Auftraggeber nicht in jeder Konstellation automatisch zu abhängiger Beschäftigung.

Unklarheit früh klären

Bei Zweifeln kann ein Statusfeststellungsverfahren nach § 7a SGB IV in Betracht kommen. Steuerrechtliche, arbeitsrechtliche und sozialversicherungsrechtliche Fragen sind nicht vollständig identisch. Ein Vertragsmuster ersetzt deshalb keine Prüfung der tatsächlichen Durchführung.

Rechtsgrundlagen / Vertiefung: § 7 SGB IV, § 7a SGB IV, § 611a BGB

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Nicht die Vertragsüberschrift, sondern die tatsächlichen Verhältnisse zählen

Die Abgrenzung zwischen selbstständiger Tätigkeit und abhängiger Beschäftigung verlangt eine Gesamtbetrachtung. Weisungsgebundenheit und Eingliederung sind wichtige Merkmale; weitere Umstände können hinzukommen. Es gibt keine einzelne universelle Checklistenfrage, die jeden Fall zuverlässig entscheidet. Auch mehrere Auftraggeber oder eine Rechnung mit Umsatzsteuer beweisen für sich genommen keine Selbstständigkeit.

Ein Vertrag sollte die geplante Zusammenarbeit korrekt beschreiben. Noch wichtiger ist, dass die Praxis dazu passt. Wenn eine Person wie ein Teammitglied nach fremden Dienstplänen arbeitet, laufende Einzelweisungen erhält und organisatorisch vollständig eingebunden wird, kann eine selbstständige Bezeichnung im Vertrag die tatsächlichen Merkmale nicht einfach beseitigen.

Früh klären statt später nur Formulierungen korrigieren

Vor Projektbeginn sollten Verantwortlichkeiten, Leistungsgegenstand, Organisation und tatsächlicher Handlungsspielraum geklärt werden. Ein Statusfeststellungsverfahren bei der Deutschen Rentenversicherung kann unter den gesetzlichen Voraussetzungen zur Klärung dienen. Es ersetzt aber keine fortlaufende Aufmerksamkeit für spätere Veränderungen der Zusammenarbeit.

Unternehmen sollten außerdem unterscheiden, welche Rechtsfrage gerade geprüft wird. Sozialversicherungsrechtlicher Erwerbsstatus, steuerliche Behandlung und arbeitsrechtliche Einordnung sind nicht einfach deckungsgleich. Ein Ergebnis in einem Bereich darf nicht ungeprüft als umfassende Freigabe für sämtliche anderen Fragen ausgegeben werden.

Grundlagen und Einordnung: § 7 SGB IV – Beschäftigung, § 7a SGB IV – Statusfeststellung, § 611a BGB – Arbeitsvertrag. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Projektauftrag mit schleichender Veränderung

Eine fiktive freie Fachkraft wird zunächst mit einem abgegrenzten Analyseprojekt beauftragt. Nach einigen Monaten übernimmt sie jedoch feste Schichten, laufende Linienaufgaben und dieselben Weisungswege wie angestellte Kolleginnen und Kollegen. Der ursprüngliche Projektvertrag beschreibt die Praxis nicht mehr zutreffend. Statt nur neue Rechnungsformulierungen zu wählen, wird die tatsächliche Zusammenarbeit fachlich überprüft und gegebenenfalls neu organisiert.

Grafisch erklärt

Den Zusammenhang sehen.

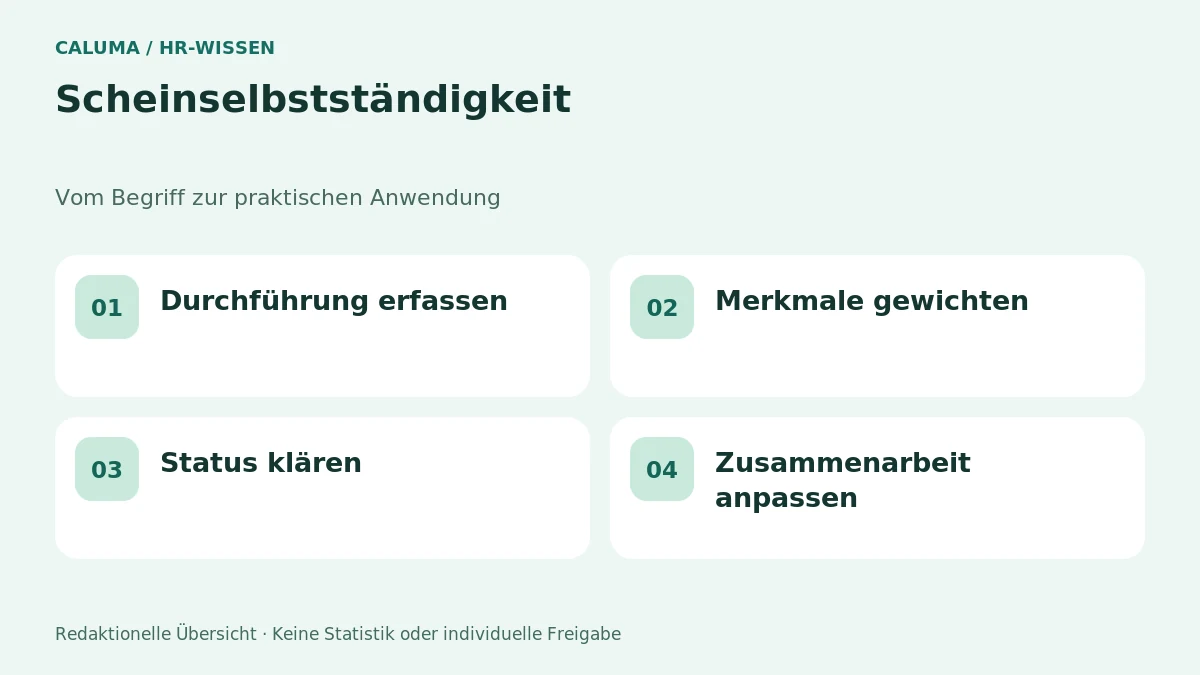
Scheinselbstständigkeit in vier Prüfperspektiven
Scheinselbstständigkeit in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Eine als freie Mitarbeiterin bezeichnete Person arbeitet im Beispiel dauerhaft nach Dienstplan, nutzt ausschließlich betriebliche Abläufe und erhält detaillierte Weisungen wie das übrige Team. Das ist ein Anlass zur vertieften Statusprüfung, kein Fall für eine bloße Umbenennung der Rechnung.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Eine Vertragsklausel als Statusgarantie verwenden

Die tatsächliche Arbeit kann eine anderslautende Vereinbarung überlagern.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Beweist eine Gewerbeanmeldung die Selbstständigkeit?

Nein. Formale Merkmale sind Teil des Gesamtbildes, entscheiden aber nicht allein über den Erwerbsstatus. Maßgeblich sind insbesondere die tatsächliche Tätigkeit und organisatorische Einbindung.

Reichen mehrere Auftraggeber als Sicherheit aus?

Nein. Auch bei mehreren Auftraggebern kann eine konkrete Tätigkeit als Beschäftigung einzuordnen sein. Jede relevante Zusammenarbeit muss anhand ihrer tatsächlichen Verhältnisse betrachtet werden.

Ist eine feste Vergütung automatisch problematisch?

Nicht jede feste Vergütung führt zur Beschäftigung. Ebenso beweist ein hoher Stundensatz keine Selbstständigkeit. Einzelmerkmale müssen in der Gesamtschau bewertet werden.

Was kann ein Statusfeststellungsverfahren leisten?

Es kann unter den gesetzlichen Voraussetzungen den sozialversicherungsrechtlichen Erwerbsstatus klären. Dafür müssen die geplanten beziehungsweise tatsächlichen Verhältnisse vollständig und zutreffend dargestellt werden. Das Verfahren ist keine pauschale Zertifizierung für beliebige spätere Einsätze.

Warum reicht eine gute Vertragsvorlage nicht aus?

Weil Vertrag und Durchführung voneinander abweichen können. Ein formal selbstständiger Vertrag hilft nicht, wenn die tatsächliche Tätigkeit die Merkmale abhängiger Beschäftigung erfüllt. Organisation und Vertrag müssen zusammenpassen.

Sollte die Zusammenarbeit später erneut geprüft werden?

Ja, wenn Aufgaben, Weisungswege oder Einbindung wesentlich verändert werden. Ein ursprünglich abgegrenztes Projekt kann sich zu laufender Linienarbeit entwickeln. Solche Veränderungen sollten nicht unbemerkt bleiben.

Sind arbeitsrechtlicher und steuerlicher Status identisch?

Nicht automatisch. Die jeweiligen Rechtsgebiete haben eigene Prüfungen und Folgen. Ein Ergebnis sollte nur mit dem tatsächlich festgestellten Umfang verwendet werden.

Welche Informationen helfen bei einer ersten Prüfung?

Leistungsbeschreibung, tatsächliche Abläufe, Weisungswege, Arbeitsorganisation und Verantwortlichkeiten. Eine ehrliche Beschreibung ist hilfreicher als eine Sammlung beschönigender Vertragsbegriffe. Bei Zweifeln ist fachkundige Einzelfallprüfung erforderlich.

Kann ein Online-Check Scheinselbstständigkeit verbindlich ausschließen?

Nein. Er kann relevante Fragen sammeln, aber keine umfassende Einzelfallentscheidung ersetzen. Bei erheblichen Risiken ist qualifizierte Prüfung erforderlich.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.