Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Gehalt, Vergütung & Benefits

Mitarbeiterbeteiligung: ESOP und VSOP

Mitarbeiterbeteiligung verknüpft Beschäftigung mit einer wirtschaftlichen Beteiligung am Unternehmen. Echte Anteile und virtuelle Zahlungsansprüche unterscheiden sich erheblich. Die Begriffe ESOP und VSOP werden im Markt unterschiedlich verwendet; maßgeblich sind die konkreten Vertragsrechte.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Mitarbeiterbeteiligung: ESOP und VSOP – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Eigentum und Zahlungsanspruch trennen

Echte Anteile können gesellschaftsrechtliche Rechte und Pflichten auslösen. Virtuelle Beteiligungen begründen typischerweise vertragliche Zahlungsansprüche nach definierten Bedingungen, ohne automatisch Gesellschafterrechte zu vermitteln. Beide Modelle verlangen eine genaue Prüfung von Bewertung und Ereignissen, die eine Auszahlung auslösen.

Vesting und Austritt verständlich regeln

Anwartschaftsaufbau, Wartephasen, Verwässerung und Folgen eines Austritts beeinflussen den Wert. Begriffe wie Good Leaver und Bad Leaver ersetzen keine wirksame Klausel. Eine Beteiligung ist nicht ohne Weiteres gleichwertig mit garantiertem Gehalt.

Steuer und Liquidität beachten

Besteuerungszeitpunkt und Liquiditätszufluss können auseinanderfallen. Begünstigungen gelten nur unter ihren Voraussetzungen. Gesellschaftsrechtliche Formanforderungen, Arbeitsrecht und Steuerrecht gehören deshalb in eine gemeinsame fachliche Prüfung.

Rechtsgrundlagen / Vertiefung: § 611a BGB, Einkommensteuergesetz

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Echte Beteiligung und virtuelle Ansprüche auseinanderhalten

Mitarbeiterbeteiligung kann echte Gesellschaftsanteile, Optionen oder rein vertragliche virtuelle Beteiligungsrechte umfassen. Diese Modelle unterscheiden sich bei Mitspracherechten, wirtschaftlicher Beteiligung, Übertragbarkeit und steuerlichen Folgen. Eine virtuelle Beteiligung macht die Person nicht automatisch zur Gesellschafterin beziehungsweise zum Gesellschafter.

Auch der angegebene Prozentwert ist ohne Bezugsgröße wenig aussagekräftig. Verwässerung, Ausübungspreise, Auszahlungsvoraussetzungen und Rangfolgen können den späteren wirtschaftlichen Wert erheblich beeinflussen. Ein nomineller Anteil ist keine garantierte Auszahlung.

Austritt, Vesting und Liquiditätsrisiken vorab verstehen

Vesting beschreibt häufig, unter welchen Bedingungen Beteiligungsrechte über einen Zeitraum entstehen oder unverfallbar werden sollen. Regelungen beim Ausscheiden können komplex und rechtlich sensibel sein. Pauschale „Good Leaver“- oder „Bad Leaver“-Bezeichnungen erklären die tatsächlichen Folgen nicht ausreichend.

Beschäftigte sollten außerdem verstehen, wann Steuern entstehen können und ob dann tatsächlich Geld zufließt. Arbeitgeber benötigen eine fachlich abgestimmte gesellschafts-, arbeits- und steuerrechtliche Gestaltung. Ein allgemeines Muster kann lediglich die Themen strukturieren und sollte nicht als sofort unterschriftsreifer Beteiligungsvertrag verwendet werden.

Grundlagen und Einordnung: § 611a BGB – Arbeitsvertrag, Einkommensteuergesetz. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Prozentzahl ohne Bedingungen nicht bewerten

Ein fiktives Angebot verspricht eine virtuelle Beteiligung von einem Prozent. Die Person prüft, worauf sich dieser Anteil bezieht, wann Ansprüche entstehen und welches Ereignis eine Auszahlung auslöst. Außerdem betrachtet sie Verwässerung und Ausscheidensregeln. Erst mit diesen Informationen lässt sich das Angebot wirtschaftlich einordnen; eine sichere Rendite lässt sich daraus nicht ableiten.

Grafisch erklärt

Den Zusammenhang sehen.

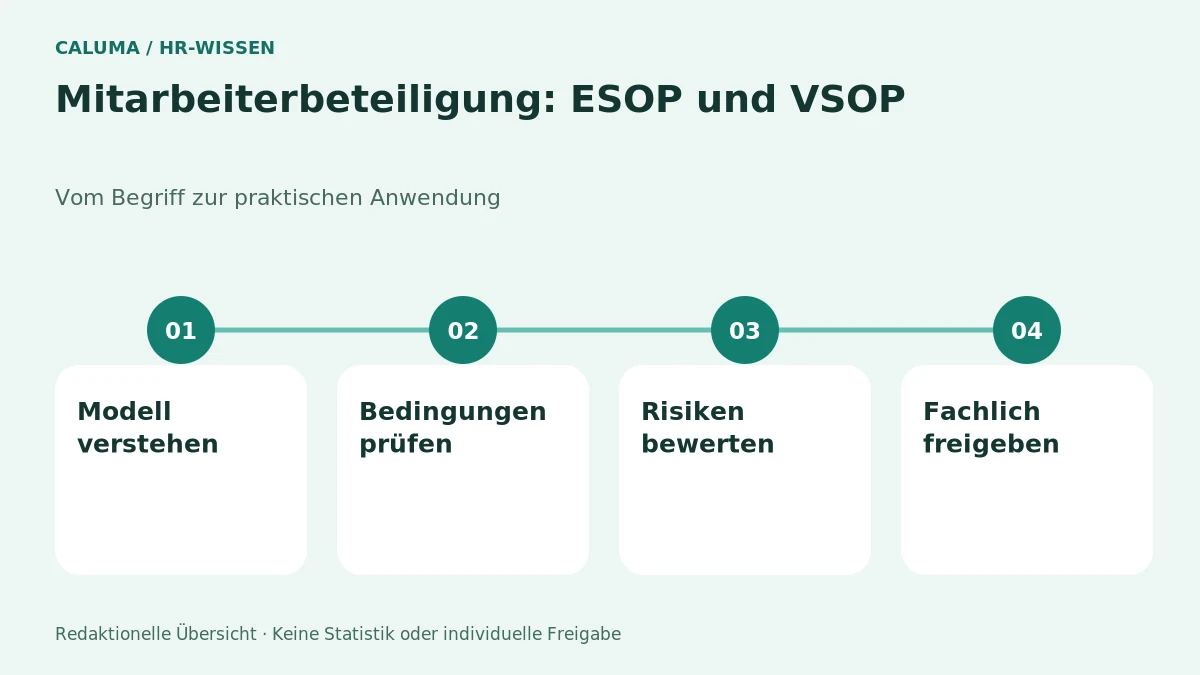
Mitarbeiterbeteiligung: ESOP und VSOP in vier Prüfperspektiven
Mitarbeiterbeteiligung: ESOP und VSOP in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Praxisbeispiel: Eine Kandidatin vergleicht 50.000 Euro Fixgehalt mit einem niedrigeren Fixum plus virtueller Beteiligung. Sie behandelt den Beteiligungswert als unsichere zusätzliche Chance und nicht als sicher verfügbares Jahreseinkommen.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Einen hypothetischen Exitwert als garantierten Lohn darstellen

Szenarien, Verwässerung und Ausfallrisiko offenlegen.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Macht ein VSOP mich automatisch zum Gesellschafter?

Nein. Virtuelle Beteiligungen begründen typischerweise vertragliche wirtschaftliche Ansprüche, keine echten Gesellschaftsanteile. Die konkreten Rechte ergeben sich aus der Vereinbarung.

Ist ein Beteiligungsprozentsatz ein garantierter Geldwert?

Nein. Unternehmensentwicklung, Bezugsgröße, Verwässerung und Auszahlungsbedingungen beeinflussen den Wert. Auch ein rechnerisch hoher Anteil kann ohne ein passendes Ereignis keine Auszahlung erzeugen.

Was bedeutet Vesting?

Damit werden häufig Bedingungen für das Entstehen beziehungsweise die zeitliche Bindung von Rechten beschrieben. Die konkrete Regelung muss gelesen werden. Der Begriff allein sagt nicht, was bei jedem Austritt geschieht.

Warum sind Ausscheidensregeln wichtig?

Sie können bestimmen, welche Rechte erhalten bleiben oder verändert werden. Solche Klauseln sind rechtlich sensibel und müssen individuell geprüft werden. Eine verkürzte englische Bezeichnung genügt nicht als Erklärung.

Können Steuern entstehen, bevor Geld ausgezahlt wird?

Je nach Modell und gesetzlicher Regelung können Zeitpunkt und Liquidität auseinanderfallen. Diese Frage muss vor der Vereinbarung steuerlich geprüft werden. Eine allgemeine Beteiligungszusage beantwortet sie nicht.

Ist Beteiligung ein sicherer Ersatz für Gehalt?

Nein. Sie kann Chancen und erhebliche Unsicherheiten enthalten. Garantierte laufende Vergütung und risikobehaftete Beteiligung sollten im Angebot getrennt bewertet werden.

Welche Fachgebiete müssen beteiligt werden?

Je nach Modell Gesellschaftsrecht, Arbeitsrecht, Steuerrecht und gegebenenfalls weitere Bereiche. Eine alleinige Marketing- oder HR-Vorlage deckt diese Fragen nicht vollständig ab.

Welche Dokumente sollten vorliegen?

Die vollständigen Beteiligungsbedingungen, verständliche Erläuterungen zu Rechten und Risiken sowie relevante Bezugsunterlagen. Unklare Punkte sollten vor einer Unterschrift fachlich geklärt werden.

Bedeutet ein VSOP automatisch Stimmrechte?

Nein. Dafür kommt es auf tatsächliche Gesellschaftsrechte an; ein virtueller Zahlungsanspruch allein vermittelt diese regelmäßig nicht.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.