Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Arbeitsverhältnis & Arbeitsrecht

Midijob

Ein Midijob ist eine Beschäftigung im sozialversicherungsrechtlichen Übergangsbereich. Im Jahr 2026 liegt dieser grundsätzlich über 603 Euro bis 2.000 Euro regelmäßigen monatlichen Arbeitsentgelts. Der Status ist von der arbeitsvertraglichen Laufzeit und vom konkreten Stundenumfang zu unterscheiden.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Midijob – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Übergangsbereich statt Vertragsart

Ein Midijob kann beispielsweise unbefristet in Teilzeit ausgeübt werden. Die sozialversicherungsrechtliche Beurteilung folgt den gesetzlichen Voraussetzungen und nicht allein einer Vertragsüberschrift. Mehrere Beschäftigungen können die Einordnung beeinflussen.

Beiträge und Netto

Im Übergangsbereich gelten besondere Regeln zur Beitragsberechnung. Daraus lässt sich ohne weitere Daten kein bestimmtes Nettogehalt ableiten. Steuern und persönliche Abrechnungsmerkmale sind gesondert zu berücksichtigen; Midijob bedeutet nicht allgemein steuerfrei.

Arbeitsbedingungen normal klären

Tätigkeit, Arbeitszeit, Urlaub und Kündigungsregeln bleiben wesentliche Bestandteile. Eine Veränderung des regelmäßigen Entgelts kann eine neue sozialversicherungsrechtliche Beurteilung auslösen, ersetzt aber nicht automatisch eine notwendige Vertragsänderung.

Rechtsgrundlagen / Vertiefung: § 20 SGB IV, § 8 SGB IV, BMAS, Einkommensteuergesetz

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Übergangsbereich ist eine Abrechnungsregel, kein eigener Vertragstyp

Ein Midijob bezeichnet eine Beschäftigung im sozialversicherungsrechtlichen Übergangsbereich. Er sagt nicht, ob der Arbeitsvertrag befristet ist oder an wie vielen Tagen gearbeitet wird. Für 2026 beginnt der Übergangsbereich oberhalb der Minijobgrenze von 603 Euro und reicht nach der gesetzlichen Regelung bis 2.000 Euro monatlichem regelmäßigen Entgelt.

Die Beitragsberechnung ist besonders geregelt. Daraus darf nicht einfach mit einem pauschalen Prozentsatz auf den Nettolohn geschlossen werden. Versicherungszweige, persönliche Merkmale und weitere Beschäftigungen können die Abrechnung beeinflussen. Ein allgemeiner Bruttovergleich ersetzt deshalb keine passende Lohnabrechnung.

Veränderungen vorausschauend prüfen

Eine Stundenaufstockung oder Gehaltserhöhung kann die Einordnung verändern. Die Prüfung sollte auf dem voraussichtlich regelmäßigen Entgelt beruhen und nicht nur auf einem zufälligen einzelnen Abrechnungsmonat. Vorhersehbare zusätzliche Zahlungen und parallele Beschäftigungen können relevant sein.

Für die Kommunikation ist eine klare Trennung hilfreich: Was wurde arbeitsvertraglich vereinbart, welche sozialversicherungsrechtliche Einordnung ergibt sich daraus und welche Nettowirkung zeigt die konkrete Abrechnung? Beschäftigte sollten nicht mit einer pauschalen Zusage wie „oberhalb des Minijobs lohnt sich Arbeiten nicht“ oder einem garantierten Nettobetrag ohne Berechnung abgespeist werden.

Grundlagen und Einordnung: § 20 SGB IV – Übergangsbereich, § 8 SGB IV – Geringfügige Beschäftigung, BMAS – Gesetzlicher Mindestlohn, Einkommensteuergesetz. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Aufstockung ohne falsche Nettozusage

Eine fiktive Beschäftigte erhöht ihr regelmäßiges Bruttoentgelt von 580 auf 1.050 Euro. HR dokumentiert zunächst die neuen Stunden und den Stundenlohn. Anschließend prüft die Abrechnung den Übergangsbereich und die persönlichen Daten. Der Unterschied zum bisherigen Minijob wird verständlich erläutert. Ein einfacher Abzug von beispielsweise 20 Prozent wäre keine verlässliche Berechnung ihres tatsächlichen Nettobetrags.

Grafisch erklärt

Den Zusammenhang sehen.

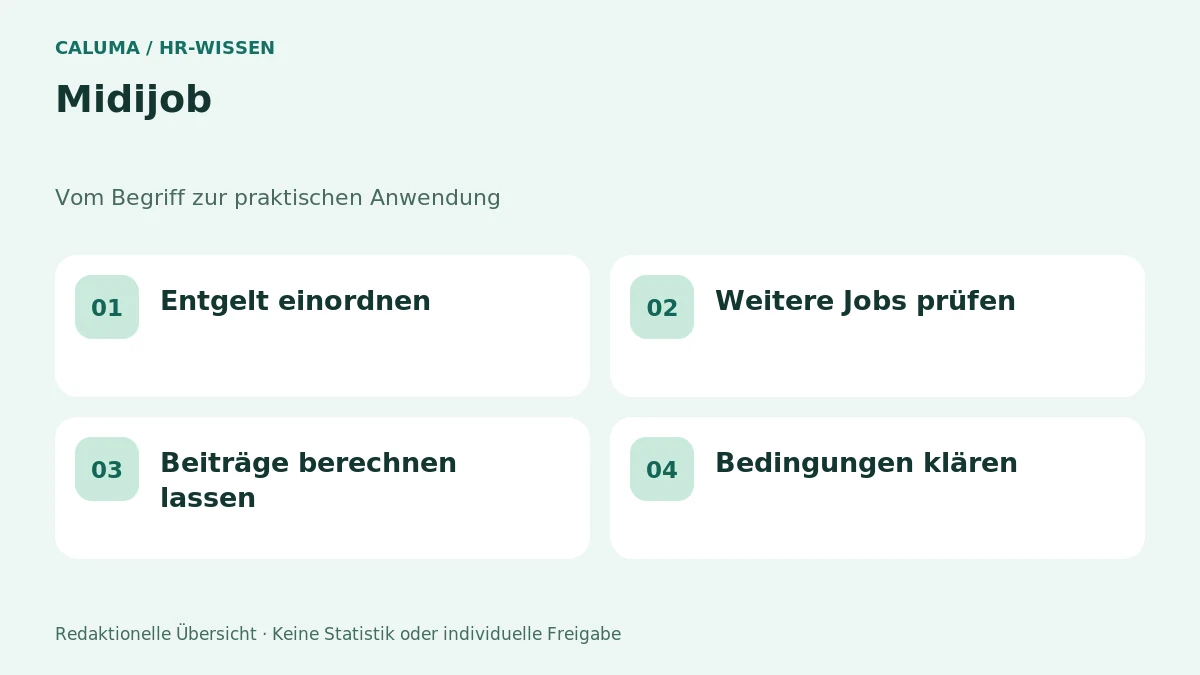
Midijob in vier Prüfperspektiven
Midijob in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Eine Person verdient im Beispiel regelmäßig 1.200 Euro brutto in einer Teilzeitstelle. Das liegt innerhalb des genannten Übergangsbereichs. Die konkrete Abrechnung wird anhand der geltenden Regeln erstellt; aus dem Brutto allein wird kein Netto versprochen.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Midijob mit einem höheren Minijob gleichsetzen

Der Übergangsbereich folgt anderen sozialversicherungsrechtlichen Regeln.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist ein Midijob immer eine Teilzeitstelle?

Nicht begrifflich zwingend. Der Midijobstatus richtet sich nach dem sozialversicherungsrechtlich maßgeblichen regelmäßigen Entgelt. Ob Teilzeit vorliegt, bestimmt sich nach dem Arbeitszeitvergleich mit einer entsprechenden Vollzeitbeschäftigung.

Ist Midijob dasselbe wie Minijob?

Nein. Minijob und Übergangsbereich haben unterschiedliche Voraussetzungen und Beitragsregeln. Eine Stelle oberhalb der Minijobgrenze darf nicht allein wegen eines geringen Stundenumfangs weiter als Minijob abgerechnet werden.

Kann ein Midijob befristet sein?

Ja. Laufzeit und sozialversicherungsrechtliche Einordnung sind getrennte Merkmale. Eine Befristung muss ihre eigenen gesetzlichen Voraussetzungen erfüllen, unabhängig davon, ob das Entgelt im Übergangsbereich liegt.

Sind die Arbeitnehmerbeiträge immer ein fester Prozentsatz?

Nein. Die Berechnung im Übergangsbereich folgt besonderen Regeln. Ein allgemeiner Prozentwert kann die tatsächliche Abrechnung nicht zuverlässig abbilden. Nutzen Sie die für den Zeitraum geltenden Abrechnungsgrundlagen.

Welche Bedeutung haben mehrere Jobs?

Zusammenrechnungsregeln können die Einordnung und Beitragsberechnung verändern. Die erforderlichen Informationen über parallele Beschäftigungen sollten deshalb rechtzeitig und datensparsam erhoben werden.

Gibt es im Midijob bezahlten Urlaub?

Die arbeitsrechtlichen Urlaubsregeln gelten auch hier. Die Einordnung im Übergangsbereich beseitigt diese Rechte nicht. Maßgeblich sind insbesondere Arbeitstage und die anwendbaren gesetzlichen beziehungsweise vertraglichen Ansprüche.

Sollte bei einer Gehaltserhöhung neu geprüft werden?

Ja. Sowohl ein Wechsel in den Übergangsbereich als auch dessen Verlassen kann relevant sein. Die voraussichtliche regelmäßige Vergütung einschließlich zu berücksichtigender Bestandteile sollte neu beurteilt werden.

Welcher Vergleich hilft vor einer Stundenaufstockung?

Ein Vergleich von neuen Wochenstunden, Bruttoentgelt, konkreter Nettoabrechnung und zusätzlichen persönlichen Kosten. So wird die Entscheidung verständlicher als durch pauschale Aussagen über eine vermeintlich optimale Entgeltgrenze.

Ist ein Midijob automatisch Teilzeit?

Nicht als Begriffsdefinition. Entscheidend ist das regelmäßige Entgelt im Übergangsbereich. Die tatsächliche Arbeitszeit muss außerdem mit Mindestlohn und den vereinbarten Bedingungen vereinbar sein.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.