Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Trennung, Übergänge & Internationales

Abfindung

Eine Abfindung ist eine Zahlung im Zusammenhang mit der Beendigung eines Arbeitsverhältnisses. Ein allgemeiner Anspruch entsteht nicht automatisch bei jeder Kündigung. Anspruchsgrundlage, Höhe und steuer- beziehungsweise sozialrechtliche Folgen müssen getrennt geprüft werden.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Abfindung – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

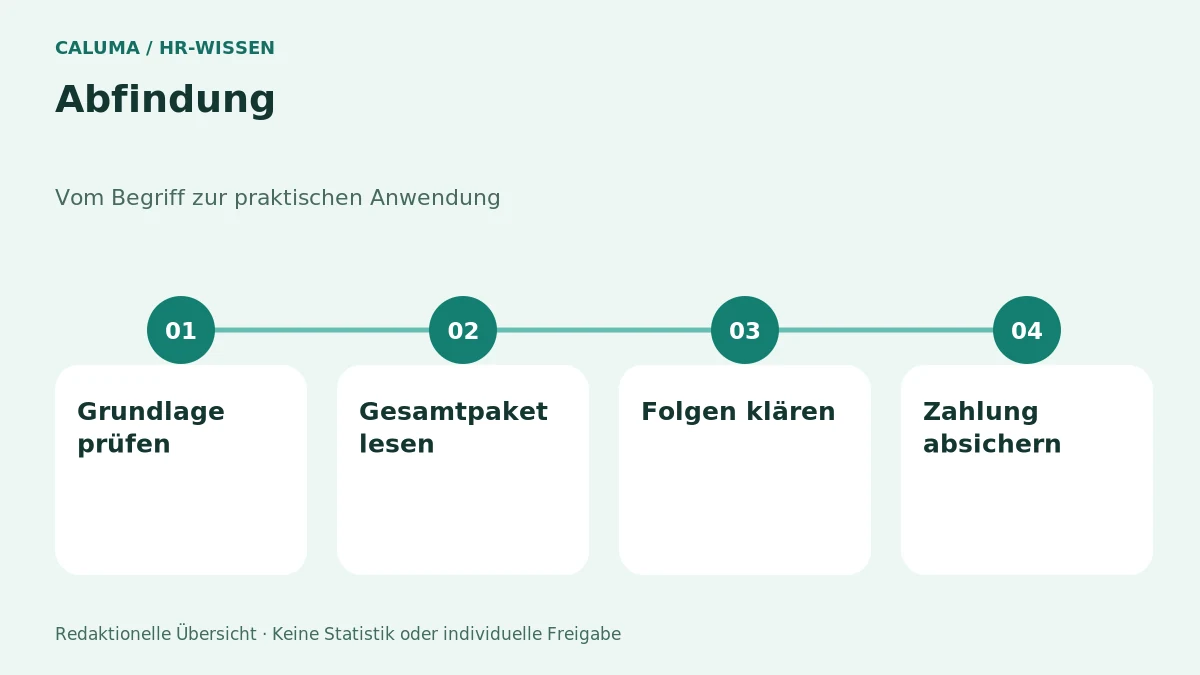
Grundlage feststellen

Abfindungen können etwa auf einer Vereinbarung, einem Sozialplan oder besonderen gesetzlichen Voraussetzungen beruhen. § 1a KSchG regelt einen bestimmten Fall, keine universelle Zahlungsformel für jede Trennung. Verhandlungswerte sind nicht mit gesetzlichen Ansprüchen identisch.

Gesamtpaket bewerten

Höhe, Fälligkeit, Beendigungstermin und offene Vergütung beeinflussen den tatsächlichen Nutzen. Eine hohe Bruttosumme kann durch andere Vertragsfolgen relativiert werden. Ausgleichsklauseln und Folgen für Arbeitslosengeld gehören in die Prüfung.

Steuer und Liquidität klären

Eine genannte Abfindung ist regelmäßig als Bruttobetrag zu verstehen, sofern nichts anderes wirksam vereinbart ist. Die konkrete steuerliche Behandlung verlangt aktuelle individuelle Prüfung. Ein einfacher Prozentabschlag wäre keine verlässliche Nettoprognose.

Rechtsgrundlagen / Vertiefung: Kündigungsschutzgesetz, Einkommensteuergesetz, § 159 SGB III, Betriebsverfassungsgesetz

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Anspruchsgrundlage vor einer Faustformel klären

Eine Abfindung ist nicht automatisch bei jeder Beendigung geschuldet. Sie kann sich beispielsweise aus einer Vereinbarung, einem Sozialplan oder besonderen gesetzlichen Voraussetzungen ergeben. Zuerst ist daher zu klären, auf welcher Grundlage überhaupt ein Anspruch oder Verhandlungsspielraum besteht.

Die häufig genannte Formel eines halben Monatsverdienstes je Beschäftigungsjahr ist keine allgemeine gesetzliche Pflicht bei jeder Kündigung. § 1a KSchG enthält eine besondere Konstellation mit eigenen Voraussetzungen. Andere Fälle können deutlich anders gestaltet sein.

Bruttozahlung und tatsächliche wirtschaftliche Wirkung unterscheiden

Die vereinbarte Summe ist regelmäßig nicht identisch mit dem später verfügbaren Nettobetrag. Steuerliche Behandlung, Zahlungszeitpunkt und individuelle Verhältnisse können relevant sein. Auch sozialrechtliche Auswirkungen der Beendigung müssen unabhängig von der bloßen Höhe geprüft werden.

Eine Vergleichsrechnung sollte bestehende Ansprüche und zusätzliche Zahlung trennen. Offene Gehälter oder bereits verdiente variable Vergütung sind nicht allein durch ihre gemeinsame Auszahlung automatisch Abfindung. Fachkundige Beratung kann helfen, Betrag, Vertragsinhalt und Folgen gemeinsam zu beurteilen.

Grundlagen und Einordnung: Kündigungsschutzgesetz – insbesondere §§ 1, 1a, 4, 7 und 23, Einkommensteuergesetz, § 159 SGB III – Ruhen bei Sperrzeit, Betriebsverfassungsgesetz – insbesondere §§ 77, 83, 87, 94, 99 und 102. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Eine große Gesamtsumme richtig aufteilen

Ein fiktiver Entwurf nennt 20.000 Euro als Gesamtzahlung. Davon betreffen mehrere Tausend Euro bereits offene Vergütung. Die Parteien weisen diese Bestandteile getrennt aus. Erst danach lässt sich beurteilen, welche echte zusätzliche Abfindung vorgesehen ist und welche Fragen steuerlich sowie sozialrechtlich zu prüfen sind.

Grafisch erklärt

Den Zusammenhang sehen.

Abfindung in vier Prüfperspektiven
Abfindung in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Praxisbeispiel: Zwei Angebote unterscheiden sich nicht nur in der Abfindung, sondern auch beim Ende der Vergütungszahlung und der Freistellung. Die betroffene Person vergleicht deshalb die gesamte Regelung, nicht nur die größte Zahl.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Ein halbes Monatsgehalt pro Jahr als immer garantierten Anspruch nennen

Den konkreten gesetzlichen oder vertraglichen Tatbestand feststellen.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Hat jeder gekündigte Beschäftigte Anspruch auf Abfindung?

Nein. Es braucht eine konkrete Anspruchsgrundlage oder Vereinbarung. Die Kündigung allein begründet nicht allgemein eine Zahlungspflicht.

Gilt immer ein halbes Monatsgehalt pro Jahr?

Nein. Diese Formel ist unter anderem aus einer speziellen gesetzlichen Konstellation bekannt. Sie ist keine universelle Mindest- oder Höchstgrenze für alle Beendigungen.

Ist eine Abfindung steuerfrei?

Eine pauschale Steuerfreiheit besteht nicht. Die konkrete steuerliche Behandlung hängt von den Voraussetzungen und persönlichen Verhältnissen ab. Eine Bruttosumme sollte nicht als verfügbarer Nettobetrag dargestellt werden.

Sind offene Gehälter Teil der Abfindung?

Sie sind grundsätzlich von einer zusätzlichen Entschädigungszahlung zu unterscheiden. Die genaue rechtliche und steuerliche Einordnung hängt vom jeweiligen Bestandteil ab. Eine Sammelbezeichnung kann wichtige Unterschiede verschleiern.

Kann die Zahlung Auswirkungen auf Arbeitslosengeld haben?

Die gesamte Beendigungsgestaltung kann sozialrechtlich relevant sein. Höhe, Fristen und Anlass sind fachlich zu prüfen. Eine Abfindung bedeutet weder automatisch Sperrzeit noch automatisch Folgenlosigkeit.

Ist der Zahlungszeitpunkt unwichtig?

Nein. Fälligkeit, wirtschaftliche Sicherheit und mögliche steuerliche Auswirkungen können eine Rolle spielen. Der Zeitpunkt sollte ausdrücklich geregelt und nicht nur mündlich besprochen werden.

Kann ein Rechner eine angemessene Abfindung bestimmen?

Er kann höchstens eine ausdrücklich gewählte Rechenannahme zeigen. Anspruch, Verhandlungsposition und konkrete Folgen lassen sich nicht durch eine allgemeine Formel verbindlich bestimmen.

Was gehört vor eine Verhandlung?

Unterlagen, mögliche Ansprüche, Kündigungsschutzfragen und persönliche Ziele. Wer nur eine Faustformel betrachtet, übersieht leicht wichtige Vertragsbestandteile oder laufende Fristen.

Gibt es bei jeder betriebsbedingten Kündigung automatisch eine Abfindung?

Nein. Ein Anspruch hängt von einer konkreten Grundlage und deren Voraussetzungen ab.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.