Echte Beteiligung und virtuelle Ansprüche auseinanderhalten
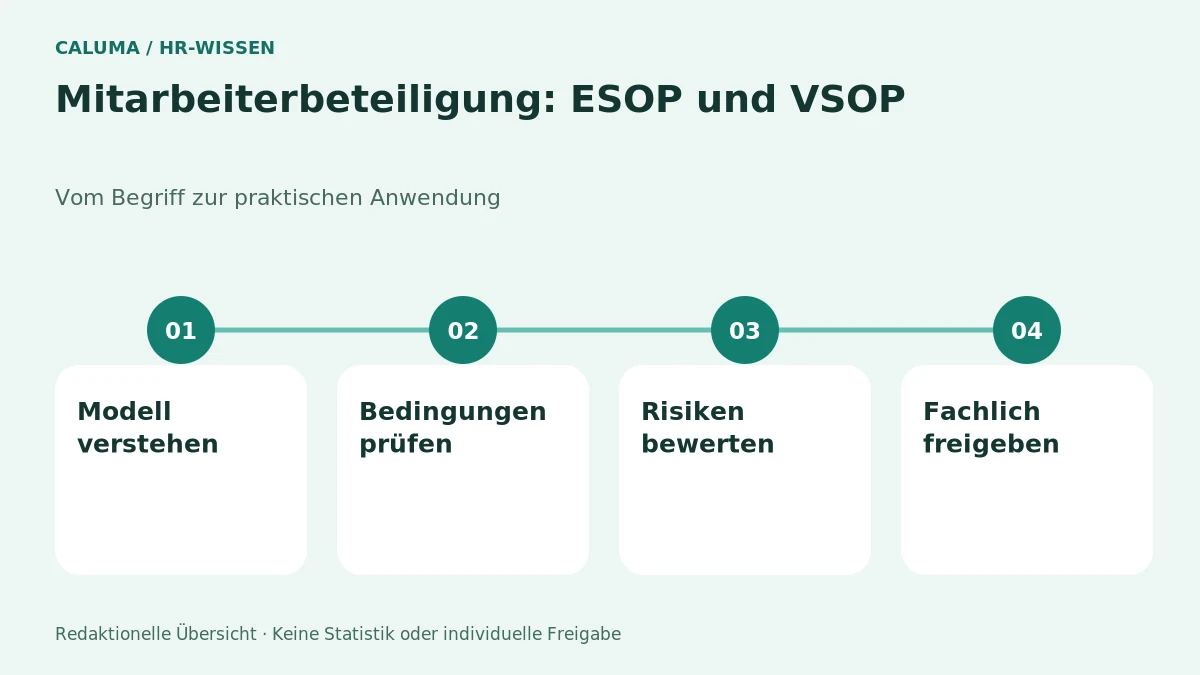
Mitarbeiterbeteiligung kann echte Gesellschaftsanteile, Optionen oder rein vertragliche virtuelle Beteiligungsrechte umfassen. Diese Modelle unterscheiden sich bei Mitspracherechten, wirtschaftlicher Beteiligung, Übertragbarkeit und steuerlichen Folgen. Eine virtuelle Beteiligung macht die Person nicht automatisch zur Gesellschafterin beziehungsweise zum Gesellschafter.
Auch der angegebene Prozentwert ist ohne Bezugsgröße wenig aussagekräftig. Verwässerung, Ausübungspreise, Auszahlungsvoraussetzungen und Rangfolgen können den späteren wirtschaftlichen Wert erheblich beeinflussen. Ein nomineller Anteil ist keine garantierte Auszahlung.