Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Gehalt, Vergütung & Benefits

Sachbezüge und geldwerte Vorteile

Ein Sachbezug ist eine nicht ausschließlich als Geld ausgezahlte Leistung, die steuer- oder beitragsrechtlich relevant sein kann. Dazu können Waren, Gutscheine, private Nutzungsmöglichkeiten oder andere Vorteile gehören. Entscheidend sind die konkrete Ausgestaltung und die jeweils geltenden gesetzlichen Voraussetzungen.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Sachbezüge und geldwerte Vorteile – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Leistung zuerst rechtlich einordnen

Ein Gutschein wird nicht allein durch seinen Namen zu einem begünstigten Sachbezug. Prüfen Sie Zahlungsfunktion, Einlösbarkeit, Zusätzlichkeitsanforderungen und die einschlägige Vorschrift. Für unterschiedliche Leistungsarten gelten unterschiedliche Regeln.

Monatliche und jährliche Grenzen nicht vermischen

Freigrenzen, Freibeträge und Bewertungsregeln haben verschiedene Wirkungen. Das Überschreiten einer Freigrenze ist nicht mit der Behandlung eines Freibetrags gleichzusetzen. Das Lexikon nennt deshalb keinen universellen steuerfreien Betrag für alle Benefits.

Abrechnung und Kommunikation verbinden

Payroll braucht rechtzeitig Angaben über Gewährung, Eigenbeteiligungen und Änderungen. Beschäftigte sollten verstehen, ob eine Leistung ihre Auszahlung oder steuerliche Belastung beeinflusst. Eine werbliche Beschreibung muss mit der tatsächlichen Abrechnung übereinstimmen.

Rechtsgrundlagen / Vertiefung: Einkommensteuergesetz, § 108 GewO

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Sachleistung, Geldleistung und Erstattung unterscheiden

Sachbezüge sind Vorteile, die nicht unmittelbar als gewöhnliche Geldzahlung gewährt werden. Ihre steuerliche Behandlung hängt von der konkreten Gestaltung ab. Gutscheine, Waren, Unterkunft oder die private Nutzung betrieblicher Gegenstände können unterschiedlichen Regeln unterliegen. Eine gleiche wirtschaftliche Absicht bedeutet nicht automatisch dieselbe steuerliche Einordnung.

Insbesondere Grenzen und Voraussetzungen dürfen nicht isoliert betrachtet werden. Die allgemeine monatliche Sachbezugsfreigrenze von 50 Euro nach § 8 EStG greift nur für erfasste Leistungen und unter den gesetzlichen Bedingungen. Andere Leistungen haben eigene Bewertungs- oder Befreiungsregeln. Eine pauschale Anwendung der 50-Euro-Zahl auf jeden Vorteil wäre falsch.

Abrechnung vor der Zusage prüfen

Vor Einführung sollte geklärt sein, wie der Vorteil bewertet, dokumentiert und abgerechnet wird. Auch Zusätzlichkeitserfordernisse und die konkrete technische Ausgestaltung eines Gutscheins können relevant sein. Ein Marketingversprechen des Anbieters ersetzt keine Prüfung für den eigenen Betrieb.

Beschäftigte sollten wissen, ob ein Vorteil den Auszahlungsbetrag beeinflusst und welche Einschränkungen bei der Nutzung bestehen. Der nominelle Wert ist nicht immer identisch mit dem persönlichen Nutzen. Eine klare Regelung verhindert, dass eine gut gemeinte Leistung später überraschende Abzüge auslöst.

Grundlagen und Einordnung: Einkommensteuergesetz, § 108 GewO – Abrechnung des Arbeitsentgelts. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Gutschein nicht allein nach Nennwert beurteilen

Ein fiktiver Arbeitgeber möchte monatlich einen Gutschein ausgeben. Vor dem Start prüft die Abrechnung dessen technische und rechtliche Eigenschaften, die Zusätzlichkeit und weitere bereits gewährte Vorteile. Erst danach wird die steuerliche Behandlung festgelegt. Dass der Gutschein auf 50 Euro lautet, genügt für sich genommen nicht als vollständiger Nachweis einer begünstigten Gestaltung.

Grafisch erklärt

Den Zusammenhang sehen.

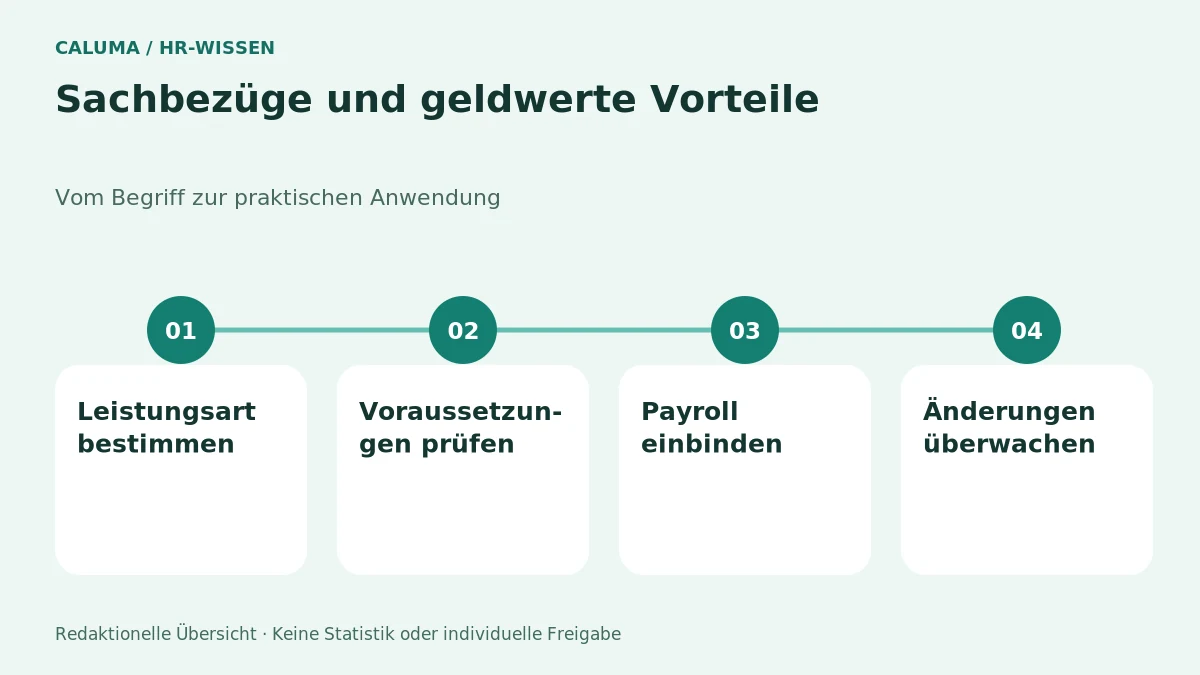
Sachbezüge und geldwerte Vorteile in vier Prüfperspektiven
Sachbezüge und geldwerte Vorteile in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Praxisbeispiel: Eine Personalabteilung plant ein Gutscheinangebot. Vor dem Start lässt sie Anbieterfunktion und Abrechnung prüfen. Erst nach dieser Prüfung veröffentlicht sie konkrete Aussagen zur steuerlichen Behandlung.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Alle Extras als steuerfrei bewerben

Die einschlägigen Voraussetzungen für jede Leistungsart separat dokumentieren.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist jeder Gutschein automatisch ein Sachbezug?

Nein. Die konkrete Ausgestaltung und gesetzlichen Kriterien sind maßgeblich. Ein bloßer Produktname oder eine Werbeaussage entscheidet die steuerliche Behandlung nicht.

Gilt die 50-Euro-Grenze für sämtliche Zusatzleistungen?

Nein. Sie betrifft bestimmte Sachbezüge unter gesetzlichen Voraussetzungen. Andere Vorteile haben eigene Regeln. Eine pauschale Anwendung kann zu fehlerhafter Abrechnung führen.

Was unterscheidet Freigrenze und Freibetrag?

Bei einer Freigrenze kann eine Überschreitung anders wirken als bei einem Freibetrag, bei dem nur ein bestimmter Anteil ausgenommen bleibt. Die konkrete Vorschrift muss richtig eingeordnet werden; beide Begriffe sind nicht austauschbar.

Können mehrere Leistungen zusammen relevant sein?

Ja. Die gesetzlichen Zusammenrechnungs- und Bewertungsregeln sind zu beachten. Ein einzelner neuer Vorteil darf nicht isoliert geprüft werden, wenn weitere Leistungen bereits bestehen.

Sollte die Lohnabrechnung vor der Einführung beteiligt werden?

Ja. Bewertung, Nachweise und laufende Verarbeitung sollten vorher geklärt sein. Eine nachträgliche Korrektur kann für Arbeitgeber und Beschäftigte unangenehme Folgen haben.

Ist der nominelle Wert gleich dem persönlichen Nutzen?

Nicht immer. Nutzungsbedingungen und individuelle Bedürfnisse beeinflussen den Wert. Eine eingeschränkt verwendbare Leistung ist nicht dasselbe wie frei verfügbares Geld.

Kann Gehalt beliebig durch begünstigte Vorteile ersetzt werden?

Nicht ohne Prüfung. Gesetzliche Zusätzlichkeitsanforderungen und weitere Regeln können eine solche Gestaltung begrenzen. Eine Umbenennung von Gehalt schafft keine automatische Steuerbegünstigung.

Welche Informationen gehören in die Mitarbeiterkommunikation?

Art, Wert, Nutzung, mögliche Eigenanteile und Auswirkungen auf die Abrechnung. Die Erklärung sollte verständlich sein und keine pauschale Steuerfreiheit versprechen.

Sind Freigrenze und Freibetrag dasselbe?

Nein. Ihre Überschreitung hat unterschiedliche Folgen. Die jeweils anwendbare Vorschrift muss konkret geprüft werden.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.