Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Gehalt, Vergütung & Benefits

Betriebliche Altersvorsorge

Betriebliche Altersversorgung umfasst Versorgungsleistungen aus Anlass eines Arbeitsverhältnisses. Sie kann arbeitgeberfinanziert oder durch Entgeltumwandlung mitfinanziert werden. Durchführungsweg, Zusage und Finanzierung bestimmen, welche Rechte und Risiken bestehen.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Betriebliche Altersvorsorge – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Zusage und Produkt unterscheiden

Eine Versicherung ist nicht mit der gesamten arbeitsrechtlichen Versorgungszusage gleichzusetzen. Prüfen Sie, was der Arbeitgeber zusagt, wer Beiträge trägt und welche Bedingungen für Leistungen gelten. Kosten, Garantien und Anlagerisiken sollten nachvollziehbar erklärt werden.

Entgeltumwandlung vollständig betrachten

Umgewandeltes Brutto verändert die laufende Vergütung und kann weitere sozialversicherungsrechtliche Wirkungen haben. Der gesetzliche Arbeitgeberzuschuss gilt unter seinen Voraussetzungen; tarifliche Regelungen und die konkrete Gestaltung sind zu prüfen. Eine isolierte Aussage über die heutige Steuerersparnis reicht nicht.

Wechsel und Unterbrechung vorbereiten

Bei Arbeitgeberwechsel, Elternzeit oder anderen Unterbrechungen stellen sich Fragen zu Fortführung, Beiträgen und Übertragung. Beschäftigte sollten rechtzeitig Unterlagen und Ansprechpartner erhalten. HR darf eine individuelle Finanzberatung nicht durch pauschale Rentabilitätsversprechen ersetzen.

Rechtsgrundlagen / Vertiefung: Betriebsrentengesetz, Einkommensteuergesetz

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Finanzierung, Zusage und späteren Nutzen unterscheiden

Betriebliche Altersversorgung kann durch Arbeitgeberbeiträge, Entgeltumwandlung oder eine Kombination finanziert werden. Die konkrete Zusage und der Durchführungsweg bestimmen wesentliche Rechte und Bedingungen. Eine monatliche Beitragssumme allein zeigt noch nicht, welche spätere Leistung, Kosten oder Risiken damit verbunden sind.

Bei Entgeltumwandlung wird ein Teil des künftigen Entgelts für die Versorgung verwendet. Steuer- und sozialversicherungsrechtliche Behandlung sowie gesetzliche Arbeitgeberzuschüsse sind unter ihren Voraussetzungen zu prüfen. Ein kurzfristig geringerer Nettoaufwand bedeutet nicht automatisch, dass das Modell in jeder persönlichen Situation insgesamt vorteilhaft ist.

Langfristige Folgen und Arbeitgeberwechsel einbeziehen

Beschäftigte sollten Kosten, garantierte und nicht garantierte Leistungen sowie Bedingungen bei einem Wechsel verstehen. Auch spätere Besteuerung und mögliche Beiträge im Leistungsbezug können relevant sein. Eine seriöse Erläuterung betrachtet deshalb nicht nur die aktuelle Gehaltsabrechnung.

Arbeitgeber benötigen klare Prozesse für Information, Durchführung und Änderungen. Individuelle Vorsorgeentscheidungen sollten nicht unter Zeitdruck getroffen werden. Ein allgemeines HR-Merkblatt kann die Fragen strukturieren, ersetzt aber keine persönliche finanzielle und rechtliche Prüfung.

Grundlagen und Einordnung: Betriebsrentengesetz, Einkommensteuergesetz. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Beitrag und Leistung nicht gleichsetzen

Eine fiktive Beschäftigte erhält zwei Angebote mit demselben monatlichen Beitrag. Die garantierten Leistungen, Kosten und Bedingungen bei Arbeitgeberwechsel unterscheiden sich jedoch. Sie vergleicht deshalb die vollständigen Unterlagen und holt unabhängige fachliche Erläuterung ein. Der kleinere aktuelle Nettoabzug ist nur ein Teil der Entscheidung.

Grafisch erklärt

Den Zusammenhang sehen.

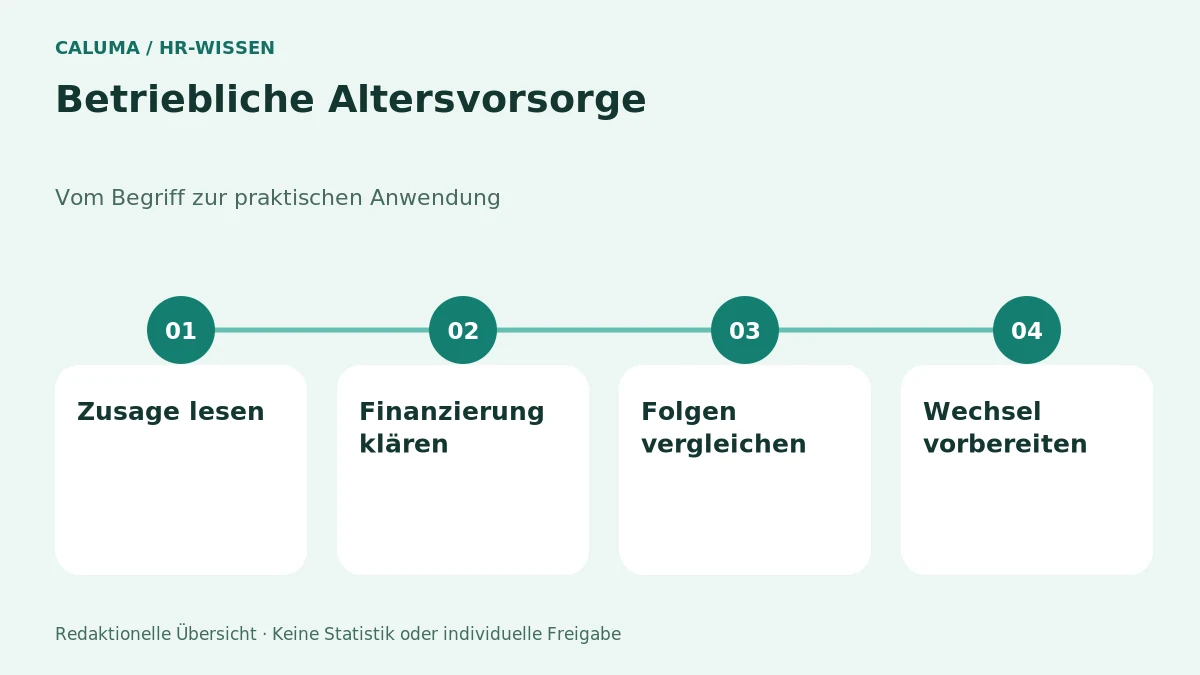
Betriebliche Altersvorsorge in vier Prüfperspektiven
Betriebliche Altersvorsorge in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Praxisbeispiel: Vor einer Entgeltumwandlung erhält ein Beschäftigter eine Übersicht über eigenen Beitrag, Arbeitgeberanteil, Kosten und Folgen bei Arbeitgeberwechsel. Erst danach wird die persönliche Entscheidung getroffen.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Eine garantierte beste Anlage behaupten

Zusage, Produktkosten, Risiken und individuelle Situation getrennt prüfen lassen.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist jede betriebliche Altersversorgung vollständig arbeitgeberfinanziert?

Nein. Arbeitgeberfinanzierung, Entgeltumwandlung und Mischmodelle sind zu unterscheiden. Die Finanzierung sollte im Angebot klar erkennbar sein.

Was bedeutet Entgeltumwandlung?

Ein Teil künftigen Entgelts wird für eine betriebliche Versorgung verwendet. Daraus folgen besondere rechtliche und abrechnungstechnische Fragen. Es handelt sich nicht schlicht um zusätzlich geschenktes Geld.

Muss der Arbeitgeber immer einen Zuschuss zahlen?

Gesetzliche Zuschusspflichten bestehen unter bestimmten Voraussetzungen; tarifliche und andere Besonderheiten können relevant sein. Eine pauschale Aussage ohne Prüfung des konkreten Modells ist nicht ausreichend.

Ist ein niedriger Nettoaufwand automatisch ein gutes Angebot?

Nein. Kosten, spätere Leistungen, Steuern und Beiträge sowie persönliche Ziele müssen mitbetrachtet werden. Die aktuelle Abrechnung zeigt nicht die gesamte langfristige Wirkung.

Was ist bei Arbeitgeberwechsel wichtig?

Rechte aus der Zusage, Übertragungs- beziehungsweise Fortführungsmöglichkeiten und konkrete Vertragsbedingungen. Diese Fragen sollten vor einer Entscheidung geklärt werden, nicht erst beim Austritt.

Sind alle angegebenen späteren Leistungen garantiert?

Nicht unbedingt. Garantierte Werte und Prognosen müssen getrennt gelesen werden. Eine Beispielrechnung ist keine verbindliche Zusage für sämtliche dargestellten Ergebnisse.

Welche Unterlagen sollten Beschäftigte prüfen?

Versorgungszusage, Kosteninformationen, Leistungsdarstellung und Bedingungen bei Änderungen oder Austritt. Unklare Begriffe sollten fachlich erläutert werden.

Kann diese Seite eine individuelle Vorsorgeberatung ersetzen?

Nein. Sie erklärt die Struktur und wichtige Fragen. Eine persönliche Entscheidung benötigt die konkreten Unterlagen und die individuelle finanzielle Situation.

Ist eine betriebliche Altersvorsorge immer zusätzlich zum Gehalt finanziert?

Nein. Arbeitgeberfinanzierung und Entgeltumwandlung sind unterschiedliche Modelle und können kombiniert werden.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

  • BetriebsrentengesetzBetriebliche Altersversorgung und Entgeltumwandlung · Redaktioneller Referenzstand: 15.09.2026
  • EinkommensteuergesetzSteuerliche Einordnung von Arbeitslohn und Zusatzleistungen · Redaktioneller Referenzstand: 15.09.2026
Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.