Nicht die Vertragsüberschrift, sondern die tatsächlichen Verhältnisse zählen
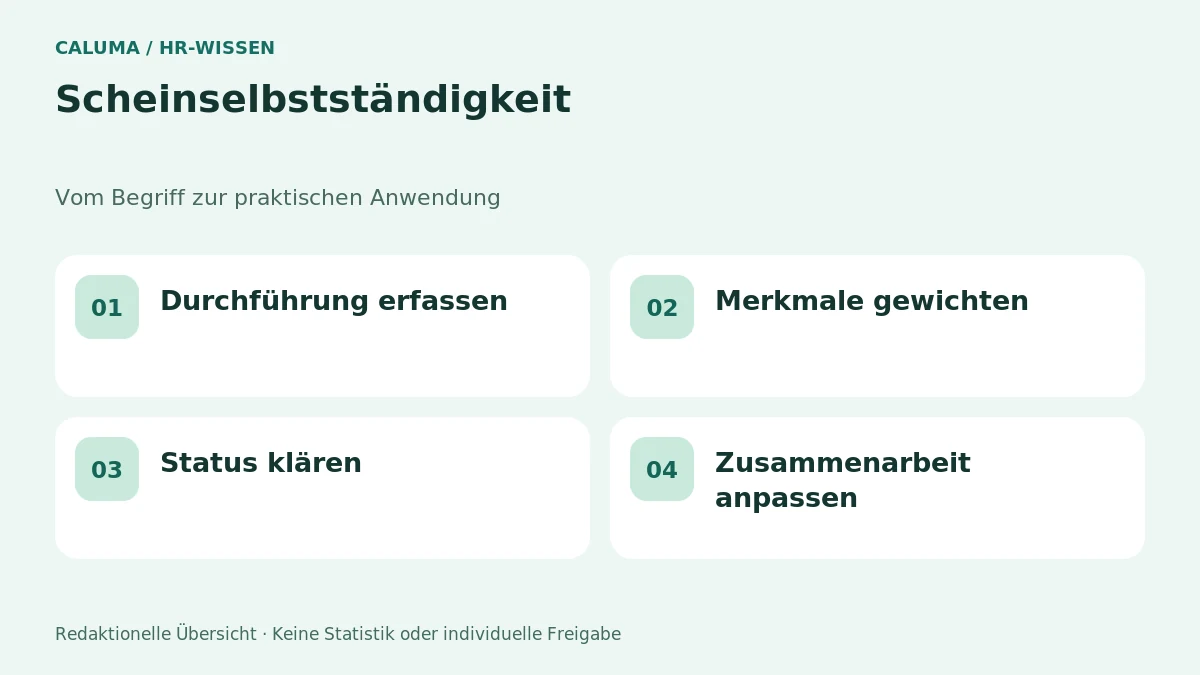
Die Abgrenzung zwischen selbstständiger Tätigkeit und abhängiger Beschäftigung verlangt eine Gesamtbetrachtung. Weisungsgebundenheit und Eingliederung sind wichtige Merkmale; weitere Umstände können hinzukommen. Es gibt keine einzelne universelle Checklistenfrage, die jeden Fall zuverlässig entscheidet. Auch mehrere Auftraggeber oder eine Rechnung mit Umsatzsteuer beweisen für sich genommen keine Selbstständigkeit.
Ein Vertrag sollte die geplante Zusammenarbeit korrekt beschreiben. Noch wichtiger ist, dass die Praxis dazu passt. Wenn eine Person wie ein Teammitglied nach fremden Dienstplänen arbeitet, laufende Einzelweisungen erhält und organisatorisch vollständig eingebunden wird, kann eine selbstständige Bezeichnung im Vertrag die tatsächlichen Merkmale nicht einfach beseitigen.