Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Gehalt, Vergütung & Benefits

Lohnnebenkosten

Lohnnebenkosten sind zusätzliche arbeitgeberseitige Kosten im Zusammenhang mit Beschäftigung. Der Begriff wird uneinheitlich verwendet: Manche Kalkulationen meinen nur gesetzliche Beiträge, andere auch Umlagen, Versicherungen oder freiwillige Leistungen. Ohne Definition sind Prozentvergleiche wenig aussagekräftig.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Lohnnebenkosten – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Gesetzliche und betriebliche Kosten trennen

Arbeitgeberbeiträge zur Sozialversicherung folgen den jeweils geltenden Regeln, Grenzen und Besonderheiten. Hinzu können weitere gesetzliche Belastungen kommen. Ausstattung, Weiterbildung und Recruiting sind dagegen zweckmäßig als eigene Personalkostenpositionen auszuweisen.

Keine universelle Pauschale übernehmen

Ein fester Aufschlag kann für eine frühe Budgetskizze dienen, ist aber keine Beitragsberechnung. Die tatsächliche Beschäftigungsform und die individuellen Abrechnungsparameter bestimmen das Ergebnis. Insbesondere ein Minijob darf nicht ohne Prüfung mit einem regulären Arbeitsverhältnis gleichgesetzt werden.

Vollkosten und Mehrkosten unterscheiden

Für eine Einstellungsentscheidung sind zusätzliche Kosten wichtig. Für einen internen Verrechnungssatz kann zusätzlich ein Anteil bestehender Infrastruktur relevant sein. Beide Fragen sollten nicht in einem scheinbar exakten Stundensatz vermischt werden.

Rechtsgrundlagen / Vertiefung: § 20 SGB IV, § 8 SGB IV, § 108 GewO

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Arbeitgeberaufwand nicht mit einem universellen Zuschlag verwechseln

Lohnnebenkosten umfassen zusätzliche Kosten neben dem vereinbarten Bruttoentgelt. Dazu können Arbeitgeberbeiträge, Umlagen und weitere beschäftigungsbezogene Aufwendungen gehören. Welche Bestandteile tatsächlich anfallen, hängt von Beschäftigungsform, Entgelthöhe und betrieblichen Umständen ab. Ein pauschaler Prozentsatz ist deshalb nur eine Planungsannahme.

Für vollständige Personalkosten kommen häufig weitere Positionen hinzu, etwa Ausstattung, Recruiting oder Weiterbildung. Diese sind nicht sämtlich Sozialversicherungsbeiträge. Eine saubere Kalkulation trennt gesetzlich beziehungsweise abrechnungstechnisch bedingte Kosten von frei geplanten betrieblichen Investitionen.

Fixe und variable Kosten getrennt modellieren

Nicht jede Kostenart steigt proportional zum Gehalt. Ein Arbeitsplatz kann einen weitgehend festen Betrag verursachen, während bestimmte Beiträge von Bemessungsgrundlagen und Grenzen abhängen. Eine einzelne Prozentzahl auf alle Personalkosten kann deshalb bei Gehaltsänderungen ungenau werden.

Für Entscheidungen empfiehlt sich eine Tabelle mit Quelle, Annahme und Zeitraum je Kostenposition. Der einfache CALUMA-Rechner arbeitet mit frei eingegebenen Planungswerten. Er berechnet keine individuellen Sozialversicherungsbeiträge und sollte nicht als Ersatz für eine tatsächliche Arbeitgeberabrechnung verwendet werden.

Grundlagen und Einordnung: § 20 SGB IV – Übergangsbereich, § 8 SGB IV – Geringfügige Beschäftigung, § 108 GewO – Abrechnung des Arbeitsentgelts. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Planungsaufschlag offen benennen

Ein fiktiver Betrieb plant mit 48.000 Euro Jahresbrutto, einem selbst gewählten Aufschlag von 22 Prozent und 2.400 Euro zusätzlichen Jahreskosten. Das Modell ergibt 60.960 Euro. Die 22 Prozent sind ausdrücklich eine Annahme, kein allgemeiner gesetzlicher Beitragssatz. Vor einer verbindlichen Budgetentscheidung werden die tatsächlichen Kostenarten geprüft.

Grafisch erklärt

Den Zusammenhang sehen.

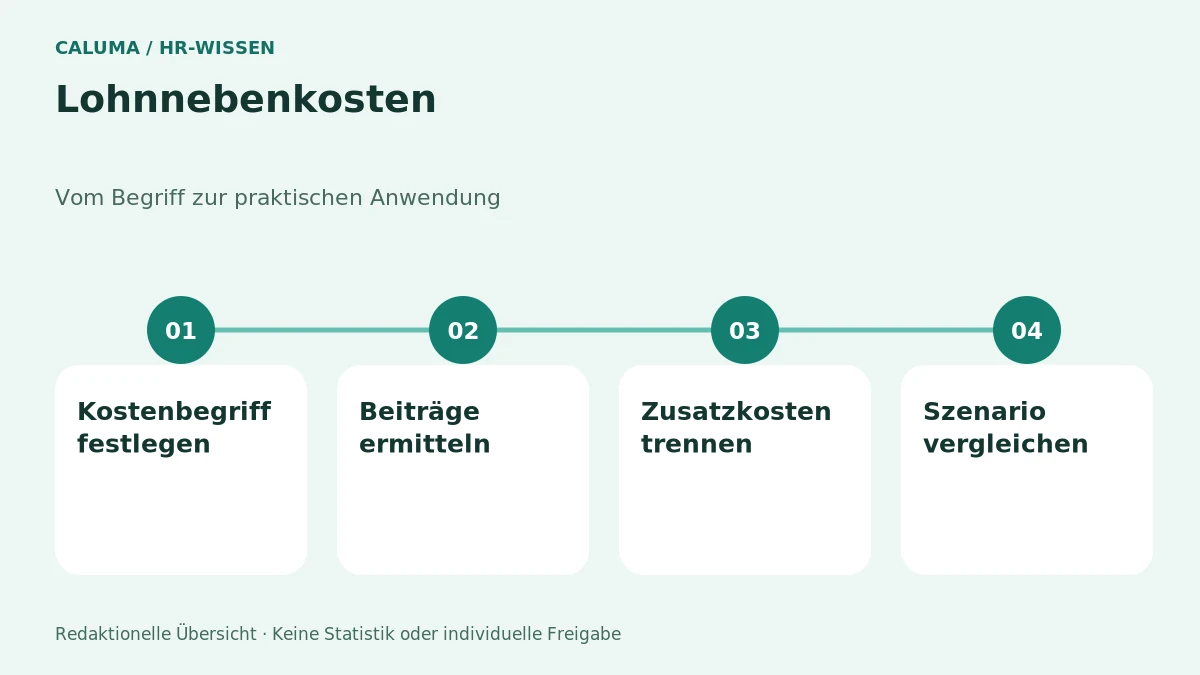
Lohnnebenkosten in vier Prüfperspektiven
Lohnnebenkosten in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Planungsbeispiel: Ein Unternehmen kalkuliert 40.000 Euro Jahresbrutto, einen ausdrücklich angenommenen Beitragsaufschlag und 2.000 Euro Ausstattung. Die spätere Payroll-Berechnung ersetzt den geschätzten Aufschlag; die Ausstattung bleibt separat sichtbar.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Einen Rechnerwert als Beitragssatz ausgeben

Angenommene Aufschläge klar als frei gewählte Planungsparameter kennzeichnen.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Sind Lohnnebenkosten immer genau 20 oder 22 Prozent?

Nein. Solche Werte können grobe Planungsannahmen sein, sind aber keine universelle gesetzliche Größe. Beschäftigung, Entgelt und konkrete Kostenbestandteile beeinflussen den tatsächlichen Aufwand.

Gehören Laptop und Recruitingkosten zu Sozialversicherungsbeiträgen?

Nein. Sie können Teil einer umfassenden Personalkostenplanung sein, sind aber andere Kostenarten. Eine transparente Kalkulation sollte diese Unterschiede sichtbar machen.

Warum steigt nicht jede Position proportional zum Gehalt?

Einige Kosten sind fix, andere unterliegen besonderen Bemessungsregeln oder Grenzen. Ein pauschales Prozentmodell kann deshalb nur eine vereinfachte Orientierung liefern.

Kann der Personalkostenrechner die Abrechnung ersetzen?

Nein. Er verwendet eingegebene Annahmen und berechnet ein Planungsmodell. Individuelle Beiträge, Umlagen und steuerliche Besonderheiten werden nicht automatisch rechtlich bestimmt.

Welche Angaben sollte ein Budget enthalten?

Brutto, zusätzliche Kostenarten, Berechnungsgrundlagen, Zeitraum und Verantwortlichkeit für die Aktualisierung. So bleibt nachvollziehbar, welche Werte geschätzt und welche tatsächlich bekannt sind.

Sollten einmalige Kosten separat erscheinen?

Ja. Einmaliges Recruiting oder Einrichtungskosten sollten nicht unbemerkt als jährlich wiederkehrend fortgeschrieben werden. Umgekehrt dürfen regelmäßige Kosten nicht als einmalig verschwinden.

Wie lässt sich Unsicherheit abbilden?

Mit mehreren plausiblen Szenarien und klar benannten Annahmen. Eine Spanne ist häufig ehrlicher als eine scheinbar exakte Gesamtsumme aus ungesicherten Eingaben.

Wann muss die Planung aktualisiert werden?

Bei Gehalts-, Stunden- oder Beschäftigungsänderungen sowie neuen gesetzlichen beziehungsweise betrieblichen Kosten. Ein jährlicher Standardwert reicht nicht für jede wesentliche Veränderung.

Berechnet das CALUMA-Werkzeug die gesetzlichen Sozialbeiträge?

Nein. Es bildet aus Ihren eigenen Annahmen eine transparente Budgetrechnung, keine Lohnabrechnung.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.