Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

Gehalt, Vergütung & Benefits

Lohn- und Gehaltsabrechnung

Die Entgeltabrechnung erläutert, wie sich Arbeitsentgelt und berücksichtigte Abzüge für einen Abrechnungszeitraum zusammensetzen. Sie ist von der bloßen Banküberweisung zu unterscheiden. § 108 GewO regelt die Abrechnung in Textform und ihre wesentlichen Angaben.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 5 Min. Lesezeit
Lohn- und Gehaltsabrechnung – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Vorbereitende Daten sauber übergeben

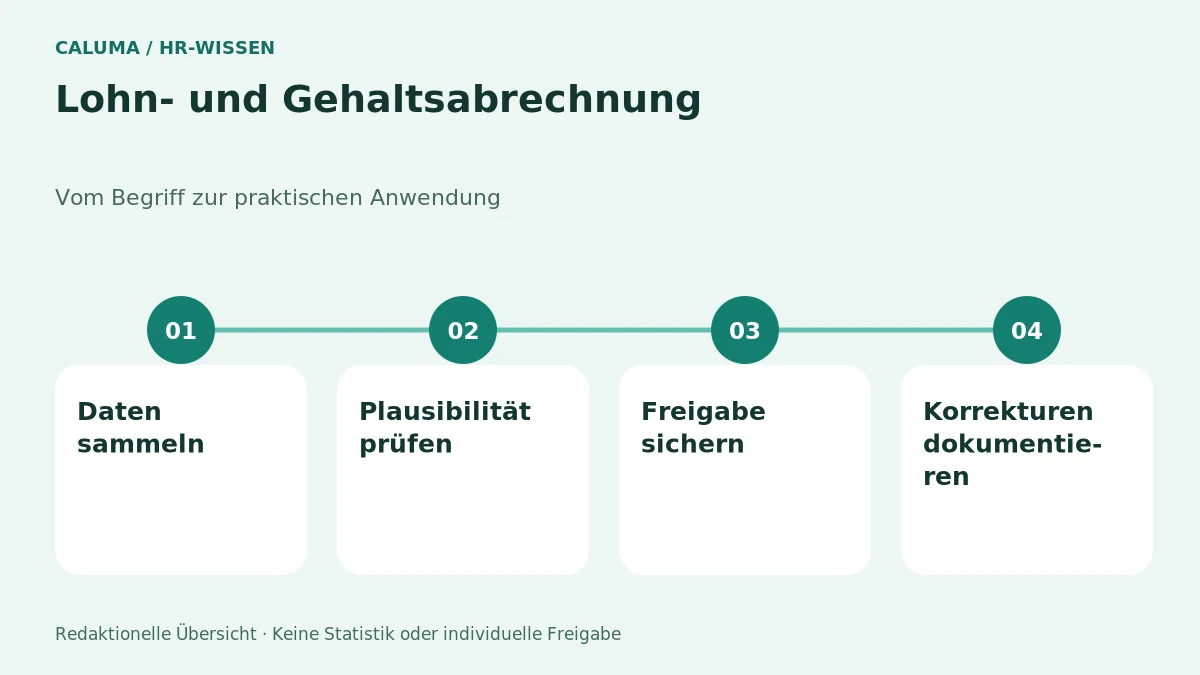
Eintritt, Austritt, Arbeitszeit, Zuschläge, Fehlzeiten und Änderungen müssen mit eindeutigen Stichtagen an die zuständige Abrechnung gelangen. Ein dokumentierter Freigabetermin verhindert, dass widersprüchliche Tabellen und E-Mails parallel als verbindlicher Stand gelten.

Abrechnung vor der Zahlung plausibilisieren

Prüfen Sie unerwartete Veränderungen gegenüber dem Vormonat, neue Entgeltarten und fehlende Stammdaten. Der Vergleich darf keine vertraulichen Gehälter unnötig im Team verbreiten. Die fachliche Verantwortung der Abrechnungsstelle bleibt auch bei automatisierten Prüfungen erhalten.

Korrekturen nachvollziehbar halten

Ein Fehler wird nicht durch eine informelle zusätzliche Überweisung erledigt. Die abrechnungs- und melderechtliche Korrektur muss nachvollziehbar erfolgen. Beschäftigte brauchen einen erreichbaren Kontakt, einen verständlichen Prüfweg und eine Rückmeldung zum Ergebnis.

Rechtsgrundlagen / Vertiefung: § 108 GewO, Einkommensteuergesetz, Bundesdatenschutzgesetz, Verordnung (EU) 2016/679

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Die Abrechnung in nachvollziehbaren Schichten lesen

Eine Entgeltabrechnung verbindet Stammdaten, Abrechnungszeitraum, Bruttobestandteile, steuer- und beitragsrechtliche Berechnungen sowie den Auszahlungsbetrag. Wer nur die letzte Zeile betrachtet, übersieht mögliche Fehler bei Stunden, Zuschlägen oder Sachleistungen. Sinnvoll ist ein schrittweiser Abgleich mit Vertrag, Zeitdaten und angekündigten Änderungen.

Bruttoentgelt, steuerpflichtiges Entgelt und sozialversicherungspflichtiges Entgelt müssen nicht in jeder Konstellation identisch sein. Auch Nachberechnungen für frühere Monate können die aktuelle Auszahlung beeinflussen. Die Bezeichnung einer Position sollte deshalb verständlich sein oder auf Nachfrage erläutert werden.

Korrekturen mit Ursache und Zeitraum dokumentieren

Fehler können aus Stammdaten, Zeitmeldungen, fehlenden Nachweisen oder einer falschen rechtlichen Einordnung entstehen. Eine Korrektur sollte nicht nur einen neuen Gesamtbetrag liefern, sondern den betroffenen Zeitraum und die Ursache nachvollziehbar machen. Beschäftigte müssen erkennen können, was geändert wurde.

Für Arbeitgeber ist ein Vier-Augen-Prinzip bei kritischen Änderungen hilfreich. Gehaltserhöhungen, Ein- und Austritte sowie ungewöhnliche Zuschläge sollten vor dem Lauf geprüft werden. Entgeltabrechnungen enthalten sensible Daten und gehören nicht in ungeschützte allgemeine Teamablagen.

Grundlagen und Einordnung: § 108 GewO – Abrechnung des Arbeitsentgelts, Einkommensteuergesetz, Bundesdatenschutzgesetz – insbesondere § 26, Verordnung (EU) 2016/679 – Datenschutz-Grundverordnung. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Unterschiedliche Auszahlung gezielt erklären

Eine fiktive Beschäftigte erhält weniger als im Vormonat. Die Prüfung zeigt, dass damals ein einmaliger Bonus enthalten war und diesmal eine angekündigte Sachleistung abgerechnet wird. HR erläutert beide Positionen getrennt. Statt nur zu sagen „Das System rechnet richtig“, wird die Veränderung anhand nachvollziehbarer Bestandteile erklärt.

Grafisch erklärt

Den Zusammenhang sehen.

Lohn- und Gehaltsabrechnung in vier Prüfperspektiven
Lohn- und Gehaltsabrechnung in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

Praxisbeispiel: Ein Schichtzuschlag fehlt. Die Führungskraft bestätigt die dokumentierten Zeiten, Payroll prüft die Anspruchsgrundlage und erstellt die nötige Korrektur. In der allgemeinen Teamliste erscheinen weder die Abrechnung noch Steuermerkmale.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Eine Zahlungsdatei als vollständige Abrechnung ansehen

Berechnung, Freigabe, Meldung und Zahlung als getrennte Kontrollen organisieren.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Welche Angaben sollte ich zuerst kontrollieren?

Abrechnungszeitraum, vereinbartes Entgelt, Stunden beziehungsweise Fehlzeiten und besondere Zahlungen. Danach folgen Abzüge und Auszahlung. So lassen sich viele Unterschiede systematisch eingrenzen.

Warum können Steuerbrutto und Sozialversicherungsbrutto abweichen?

Die rechtlichen Regeln zur Behandlung einzelner Bestandteile unterscheiden sich. Eine Abweichung ist deshalb nicht automatisch ein Fehler. Die konkrete Position muss nachvollziehbar erläutert werden.

Was bedeutet eine Nachberechnung?

Sie korrigiert oder ergänzt einen früheren Abrechnungszeitraum. Der Bezug sollte erkennbar sein. Eine veränderte aktuelle Auszahlung kann daher aus einer älteren Information resultieren.

Ist eine Abrechnung automatisch richtig, weil sie aus einer Software kommt?

Nein. Das Ergebnis hängt von Stammdaten, Eingaben und korrekter rechtlicher Konfiguration ab. Plausibilitätsprüfung und ein geregelter Korrekturprozess bleiben erforderlich.

Wie sollten Fehler gemeldet werden?

Mit Zeitraum, betroffener Position und den relevanten Unterlagen. Eine konkrete Frage lässt sich besser prüfen als nur der Hinweis auf eine unerwartete Summe. Sensible Dokumente sollten sicher übermittelt werden.

Darf die Abrechnung im Teamordner liegen?

Nur berechtigte Personen dürfen Zugang erhalten. Entgeltdaten sind vertraulich und benötigen angemessene technische und organisatorische Schutzmaßnahmen. Eine allgemeine gemeinsame Ablage ist dafür ungeeignet.

Welche Änderungen sind besonders fehleranfällig?

Ein- und Austritte, Stundenänderungen, Sonderzahlungen und neue Sachleistungen. Auch verspätete Zeitdaten können Nachberechnungen auslösen. Diese Fälle sollten vor dem Lauf gezielt geprüft werden.

Sollte ich Abrechnungen aufbewahren?

Eine geordnete persönliche Ablage ist sinnvoll, etwa für Nachweise und spätere Rückfragen. Konkrete gesetzliche Aufbewahrungspflichten des Arbeitgebers sind davon zu unterscheiden und gesondert zu beachten.

Darf eine Abrechnung digital bereitgestellt werden?

Die gesetzlich verlangte Textform und ein geeigneter Bereitstellungsweg müssen eingehalten werden. Zugang, Schutz und konkrete Umstände sind gesondert zu prüfen.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.