Zum Seiteninhalt

Für Jobsuchende & Kandidaten

Den nächsten Job mit klarem Blick finden.

Entdecken Sie Stellenangebote und klären Sie die passenden Bedingungen mit dem tatsächlichen Arbeitgeber.

Aktuelle Jobs ansehen

Für Arbeitgeber & Unternehmen

Passende Menschen für Ihren Personalbedarf.

Teilen Sie Tätigkeit, Ort und Anforderungen mit. CALUMA unterstützt bei der Personalvermittlung.

Personal anfragen

HR-Grundlagen & Organisation

HR-Audit

Ein HR-Audit ist eine strukturierte Bestandsaufnahme ausgewählter Personalprozesse, Dokumente und Kontrollen. Es prüft eine zuvor festgelegte Fragestellung. Ein internes Audit ist weder automatisch eine Zertifizierung noch ein Beweis vollständiger rechtlicher Compliance.

Stand: 15.09.2026Redaktionell erstellt mit KI-UnterstützungOhne Registrierung nutzbarca. 6 Min. Lesezeit
HR-Audit – grafische Orientierung
Wissen verstehen. Besser vorbereiten.
Zusammenhänge, Beispiele und nächste Schritte.

Begriff & Zusammenhänge

Was ist dabei wichtig?

Prüfumfang abgrenzen

Definieren Sie Bereiche, Zeitraum und Prüfmaßstab. Ein Audit der Eintrittsprozesse beantwortet nicht zugleich alle Fragen zur Vergütung oder zum Datenschutz. Dokumentieren Sie, welche Unterlagen geprüft wurden und welche Themen ausdrücklich außerhalb des Auftrags lagen.

Nachweise statt bloßer Zusagen

Eine Richtlinie kann korrekt formuliert und trotzdem unbekannt sein. Prüfen Sie deshalb anhand geeigneter Stichproben, ob der Ablauf tatsächlich angewendet wird. Persönliche Daten sollten dabei nur soweit erforderlich eingesehen und im Bericht möglichst nicht unnötig wiedergegeben werden.

Befunde priorisieren

Trennen Sie akute Risiken, wiederkehrende Prozessfehler und Verbesserungsmöglichkeiten. Jeder Befund benötigt eine nachvollziehbare Grundlage und eine zuständige Person. Ein Auditbericht ohne Maßnahmenverfolgung schafft Dokumentation, aber noch keine Veränderung.

Rechtsgrundlagen / Vertiefung: Arbeitsschutzgesetz, Bundesdatenschutzgesetz, Betriebsverfassungsgesetz

Vertiefung & Anwendung

Zusammenhänge verstehen und sicherer einordnen.

Prüfauftrag und Maßstab zuerst festlegen

Ein HR-Audit untersucht einen abgegrenzten Teil der Personalarbeit anhand definierter Kriterien. Es kann Prozesse, Dokumentation, Datenqualität oder die Umsetzung bestimmter Regeln betrachten. Ohne Prüfauftrag entsteht leicht eine unsystematische Sammlung von Auffälligkeiten. Legen Sie deshalb Gegenstand, Zeitraum, Verantwortliche und den gewünschten Bericht fest, bevor Unterlagen angefordert werden.

Der Prüfmaßstab muss nachvollziehbar sein. Gesetzliche Anforderungen, interne Richtlinien und redaktionelle Best-Practice-Empfehlungen sind unterschiedliche Ebenen. Eine Abweichung von einer internen Empfehlung ist nicht automatisch ein Rechtsverstoß. Umgekehrt kann eine gut gestaltete interne Checkliste fehlende rechtliche Voraussetzungen nicht ersetzen.

Feststellungen so dokumentieren, dass sie bearbeitbar sind

Eine brauchbare Feststellung beschreibt den beobachteten Zustand, den zugrunde gelegten Maßstab und die mögliche Auswirkung. Hinzu kommen eine verantwortliche Stelle und ein nächster Schritt. Vermeiden Sie unbestimmte Bewertungen wie „Recruiting schlecht organisiert“. Präziser wäre etwa, dass in einer definierten Stichprobe der Freigabestatus vor Veröffentlichung nicht nachvollziehbar dokumentiert war.

Stichproben haben Grenzen. Sie können Hinweise auf systematische Probleme liefern, beweisen aber nicht automatisch die Fehlerfreiheit aller übrigen Vorgänge. Dokumentieren Sie Auswahl, Umfang und Einschränkungen. Besonders sensible Personalunterlagen dürfen nur im erforderlichen Umfang und durch berechtigte Personen eingesehen werden.

Grundlagen und Einordnung: Arbeitsschutzgesetz – insbesondere §§ 3, 5 und 12, Bundesdatenschutzgesetz – insbesondere § 26, Betriebsverfassungsgesetz – insbesondere §§ 77, 83, 87, 94, 99 und 102. Die Anwendungsschritte und Beispiele sind redaktionelle Modelle.

Aus der Erklärung in die Praxis

Ein Beispiel macht den Unterschied.

Fiktives Praxisbeispiel

Beispiel: Eine überprüfbare Feststellung

Ein fiktives Audit untersucht zehn abgeschlossene Onboarding-Vorgänge. In drei Fällen ist nicht dokumentiert, ob notwendige Zugänge rechtzeitig freigegeben waren. Der Bericht behauptet daraus keine allgemeine Fehlerquote des gesamten Unternehmens, sondern beschreibt die Stichprobe und empfiehlt eine eindeutige Freigabebestätigung im Prozess. Nach der Änderung wird eine neue Stichprobe mit denselben Kriterien durchgeführt.

Grafisch erklärt

Den Zusammenhang sehen.

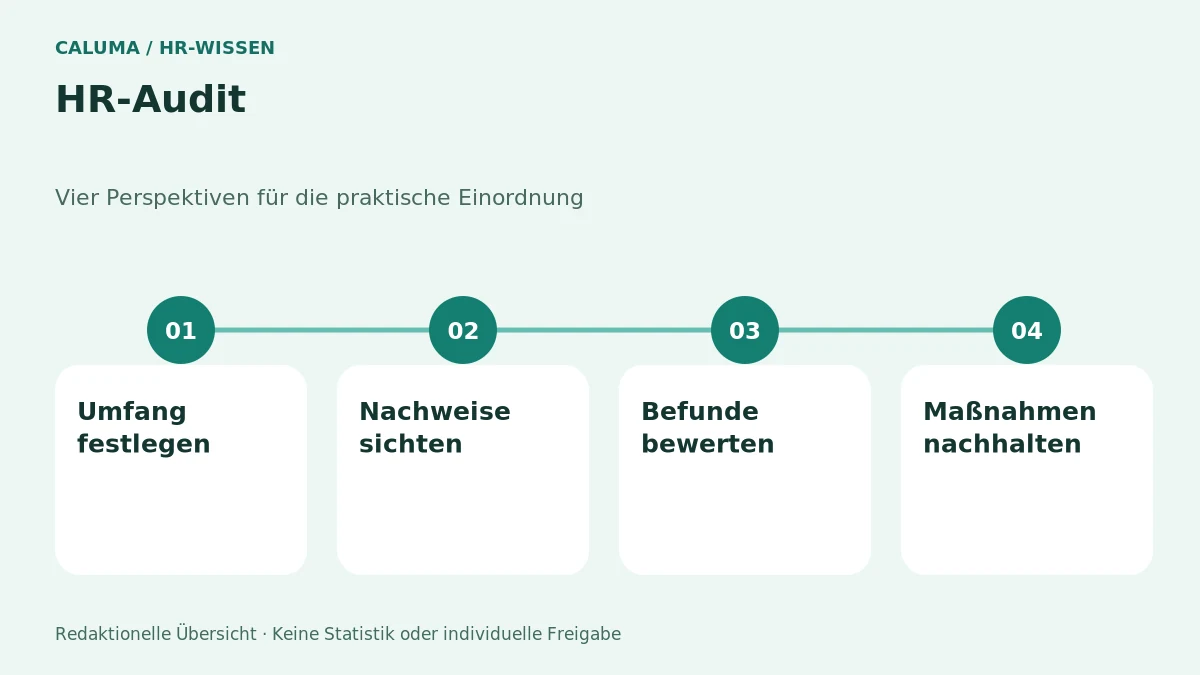
HR-Audit in vier Prüfperspektiven
HR-Audit in vier Prüfperspektiven. Redaktionelle Orientierung; keine empirische Statistik und keine individuelle rechtliche Freigabe. Grafik vergrößern
Grafik vergrößern ↗

Von der Erklärung in den Alltag.

Illustratives Beispiel

So lässt sich das Thema anwenden.

In einem begrenzten Audit werden im Beispiel mehrere Neueintritte betrachtet. Die Vertragsunterlagen sind vorhanden, doch Unterweisungsnachweise fehlen teilweise. Der Bericht beschreibt die Stichprobe, ordnet den Befund ein und vereinbart eine Nachprüfung. Er behauptet nicht, alle übrigen Vorgänge seien automatisch korrekt.

Fiktives Arbeits- oder Rechenbeispiel. Kein dokumentierter CALUMA-Kundenfall und keine Erfolgsgarantie.

Typischen Fehler vermeiden

Eine Checkliste als Rechtsgutachten ausgeben

Prüfmaßstab, Stichprobe und Grenzen müssen sichtbar bleiben.

Interaktive Vorbereitung

Vier Punkte für Ihren nächsten Schritt.

Markieren Sie, was Sie für Ihren eigenen Anwendungsfall bereits geklärt haben. Offene Punkte bleiben ausdrücklich offen.

Markierungen werden nicht gespeichert oder übermittelt. Sie bestätigen keine fachliche Prüfung.

FAQ / 10 Antworten

Häufige Fragen – ausführlich beantwortet.

Ist ein HR-Audit eine anwaltliche Prüfung?

Nicht automatisch. Das hängt von Auftrag, Qualifikation und tatsächlichem Prüfumfang ab. Ein internes Prozessaudit kann organisatorische Schwächen erkennen, ersetzt aber keine spezialisierte rechtliche Bewertung. Der Bericht sollte eindeutig sagen, was geprüft wurde und was ausdrücklich außerhalb des Auftrags lag.

Welche Unterlagen werden benötigt?

Nur diejenigen, die für die festgelegten Prüffragen erforderlich sind. Dazu können Prozessbeschreibungen, anonymisierte Auswertungen oder ausgewählte Vorgänge gehören. Eine pauschale Anforderung sämtlicher Personalakten ist weder methodisch noch datenschutzrechtlich die richtige Standardlösung.

Wie groß muss eine Stichprobe sein?

Das lässt sich nicht ohne Prüfziel, Grundgesamtheit und Risiko beantworten. Eine kleine orientierende Stichprobe hat andere Aussagekraft als eine statistisch geplante Untersuchung. Benennen Sie die Grenzen ausdrücklich und vermeiden Sie unbegründete Hochrechnungen.

Was unterscheidet Feststellung und Empfehlung?

Die Feststellung beschreibt, was anhand von Nachweisen beobachtet wurde. Die Empfehlung schlägt eine mögliche Verbesserung vor. Beide sollten getrennt bleiben, damit Leser erkennen, welche Aussage belegt und welche eine fachliche Handlungsoption ist.

Wie werden Risiken priorisiert?

Betrachten Sie mögliche Auswirkung, Eintrittsbedingungen und vorhandene Schutzmaßnahmen. Eine einfache Priorisierung kann hilfreich sein, sollte aber begründet werden. Farben allein sind keine Risikobewertung. Besonders sensible oder fristgebundene Themen benötigen gegebenenfalls sofortige fachliche Klärung.

Wer sollte den Bericht erhalten?

Die Stellen, die Ergebnisse benötigen und Maßnahmen verantworten, unter Beachtung von Vertraulichkeit und Datenminimierung. Nicht jeder Empfänger braucht personenbezogene Einzelfalldetails. Ein Managementüberblick und ein geschützter Maßnahmenanhang können unterschiedliche Informationsbedürfnisse abdecken.

Wann ist ein Audit abgeschlossen?

Der Prüfbericht beendet die Untersuchung, nicht automatisch die Verbesserung. Offene Maßnahmen sollten verfolgt und ihre Umsetzung überprüft werden. Eine bloße Bestätigung „erledigt“ genügt bei wichtigen Feststellungen nicht immer; sinnvoll kann ein konkreter Nachweis oder eine Nachprüfung sein.

Wie vermeidet man ein reines Kontrollritual?

Verbinden Sie jede wesentliche Feststellung mit einer bearbeitbaren Ursache und einem Verantwortlichen. Prüfen Sie später, ob die Veränderung funktioniert. Ein Audit, das jährlich dieselben Punkte wiederholt, ohne Zuständigkeiten oder Ressourcen zu klären, erzeugt vor allem Dokumentation statt Verbesserung.

Wer sollte ein HR-Audit durchführen?

Personen mit ausreichender Sachkunde und einem möglichst unvoreingenommenen Blick auf den Prüfgegenstand. Für rechtliche, steuerliche oder spezialisierte technische Bewertungen ist entsprechend qualifizierte Unterstützung sinnvoll.

Welche Arbeitshilfe passt zu diesem Thema?

Beginnen Sie mit den vier Prüfperspektiven und den verlinkten Nachbarthemen. Die Übersichten für Werkzeuge und Vorlagen helfen, eine konkrete Berechnung oder einen Prozess weiter vorzubereiten.

Quellen, Einordnung und Stand.

Redaktionelle TransparenzDie Quellen belegen rechtliche Grundlagen oder bieten institutionelle Vertiefung. Praktische Abläufe, Rechenkonventionen und Beispiele sind redaktionelle Arbeitsmodelle, keine behaupteten gesetzlichen Standards. Keine anwaltliche, steuerliche oder medizinische Prüfung. Der Redaktionsstand wird nicht automatisch aktualisiert.